Il mercato globale della nafta tra surplus petrolchimico e sostegno della domanda per la miscelazione
I mercati globali della nafta affrontano una fase ciclica negativa strutturale del settore petrolchimico, bilanciata da una forte domanda per la miscelazione delle benzine, mentre l'eccesso di offerta e le chiusure degli impianti ridisegnano le rotte internazionali di arbitraggio.
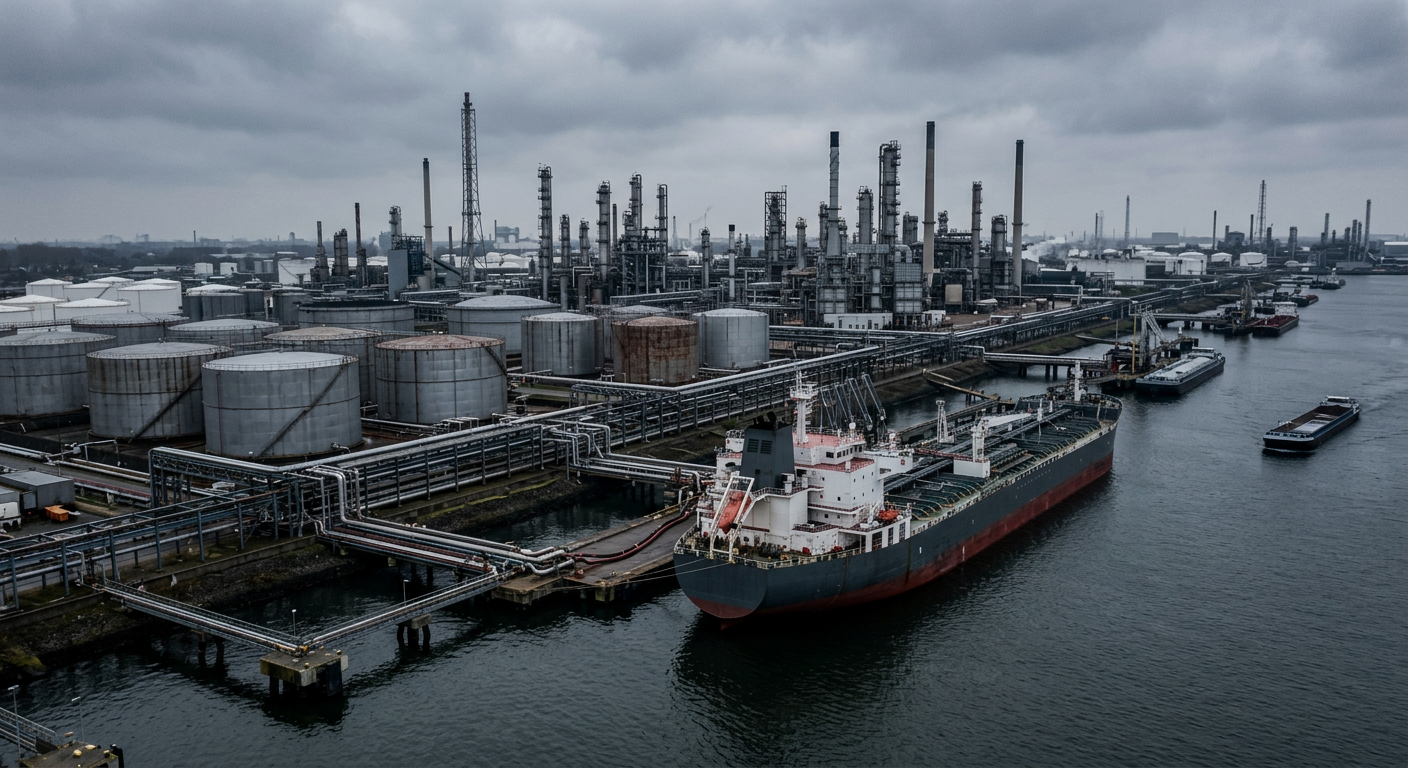
I mercati globali della nafta si muovono in un contesto di marcata tensione tra la debole domanda di materia prima petrolchimica e il solido sostegno proveniente dai pool di miscelazione delle benzine. Secondo un'analisi di mercato pubblicata da Alkagesta, l'eccesso strutturale di offerta nella produzione di olefine ha fortemente compresso i margini del cracking petrolchimico in Europa e in Asia, mentre la forte redditività della miscelazione delle benzine offre un sostegno cruciale ai prezzi dei carichi fisici.
La flessione della trasformazione petrolchimica deriva in larga misura dai massicci incrementi di capacità a monte in Asia. La capacità produttiva cinese di etilene è passata da circa 40 milioni di tonnellate nel 2021 a una stima di 66 milioni di tonnellate entro il 2025, con ulteriori 32 milioni di tonnellate di cui si prevede l'entrata in servizio entro il 2028. Una valutazione di oltre 120 chiusure di impianti chimici dal 2022 indica che la razionalizzazione ha inizialmente colpito gli impianti dedicati agli intermedi aromatici, come stirene, cumene e fenolo, anziché gli steam cracker primari, svuotando la capacità intermedia nei poli produttivi ad alto costo.
I contesti operativi regionali riflettono questa persistente pressione sui margini. I cracker europei dipendenti dalla nafta scontano svantaggi strutturali rispetto alle unità estere alimentate a etano di origine gassosa, aggravati dagli elevati costi energetici e dagli oneri normativi. In Asia, la razionalizzazione della capacità sta accelerando, con il Giappone che sta riducendo il proprio parco attivo di impianti per l'etilene da 12 unità operative a otto, una riduzione del 30% della capacità nazionale. Sebbene i differenziali di raffinazione della nafta di riferimento in Asia siano brevemente saliti al massimo degli ultimi quattro anni, vicino a $173 per tonnellata rispetto al greggio Brent, durante interruzioni temporanee dell'offerta, l'eccesso di offerta sottostante continua a limitare i tassi di utilizzo degli impianti.
Margini di miscelazione e dinamiche di arbitraggio in evoluzione
In contrasto con la debole domanda chimica, la miscelazione delle benzine è emersa come uno sbocco fondamentale per i flussi di nafta. I dati di mercato hanno registrato un differenziale benzina-nafta sul contratto con scadenza più vicina al massimo degli ultimi 21 mesi, pari a $269.20 per tonnellata a metà maggio 2026, prima di scendere a $244 per tonnellata a fine mese. Con valori della nafta destinata alla miscelazione che hanno raggiunto $250 per tonnellata, specifiche qualità leggere e pesanti hanno ottenuto premi spot fino a $100 per tonnellata rispetto ai livelli di base.
Queste dinamiche hanno modificato radicalmente i flussi commerciali tra bacini. Sebbene i corridoi di arbitraggio transatlantici e verso est si siano ampliati a seguito di shock dell'offerta e di basse scorte di benzina, il differenziale Est-Ovest si è ristretto a un intervallo compreso tra $25 e $29 per tonnellata a fine maggio. Questa compressione dei prezzi ha reso antieconomico il trasporto marittimo a lungo raggio verso l'Asia, mantenendo di fatto la produzione europea all'interno del bacino atlantico. Le interruzioni dell'offerta mediorientale hanno spinto le società di trading, tra cui Alkagesta, a utilizzare navi Medium Range (MR) per consegnare carichi europei agli acquirenti asiatici al fine di adempiere agli obblighi di fornitura.
Anche il più ampio panorama del trading sta attraversando cambiamenti strutturali, poiché le compagnie petrolifere nazionali di proprietà statale ampliano le proprie capacità interne di trading, riducendo la liquidità spot per gli operatori indipendenti. In un contesto di persistente instabilità geopolitica che interessa le infrastrutture energetiche in Europa e in Medio Oriente, gli operatori di mercato fanno sempre più affidamento su cracker flessibili nell'alimentazione, in grado di passare dalla nafta al butano e al GPL per attenuare l'impatto delle oscillazioni del mercato.
Articoli correlati recenti
Fonte & verifica
- Editore originale
- Alkagesta
- Pubblicazione della fonte
- 26 Aug 2026, 13:07
- Data di acquisizione
- 02 Sept 2026, 14:36
- Stato della verifica
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/global-naphtha-market-2026-petrochemical-demand/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Newsletter
Pure Crude Trading — Aggiornamento su mercato e commercio
Un bollettino sintetico sugli sviluppi nei settori delle materie prime, dell'energia, dell'olio combustibile, del bunkeraggio e del trasporto marittimo — pensato per trader, broker, operatori e analisti. Nessun consiglio di trading, nessun sensazionalismo.
Utilizziamo il tuo indirizzo solo per inviarti il bollettino. Puoi annullare l'iscrizione in qualsiasi momento.