Il mercato europeo della benzina affronta una grave scarsità ad agosto tra interruzioni sul Reno e deficit di componenti per la miscelazione
I prezzi europei della benzina sono aumentati vertiginosamente nell'agosto 2026, poiché i livelli idrici ai minimi storici del Reno hanno bloccato il transito delle chiatte e i deficit di componenti ad alto numero di ottano hanno limitato l'attività di miscelazione.
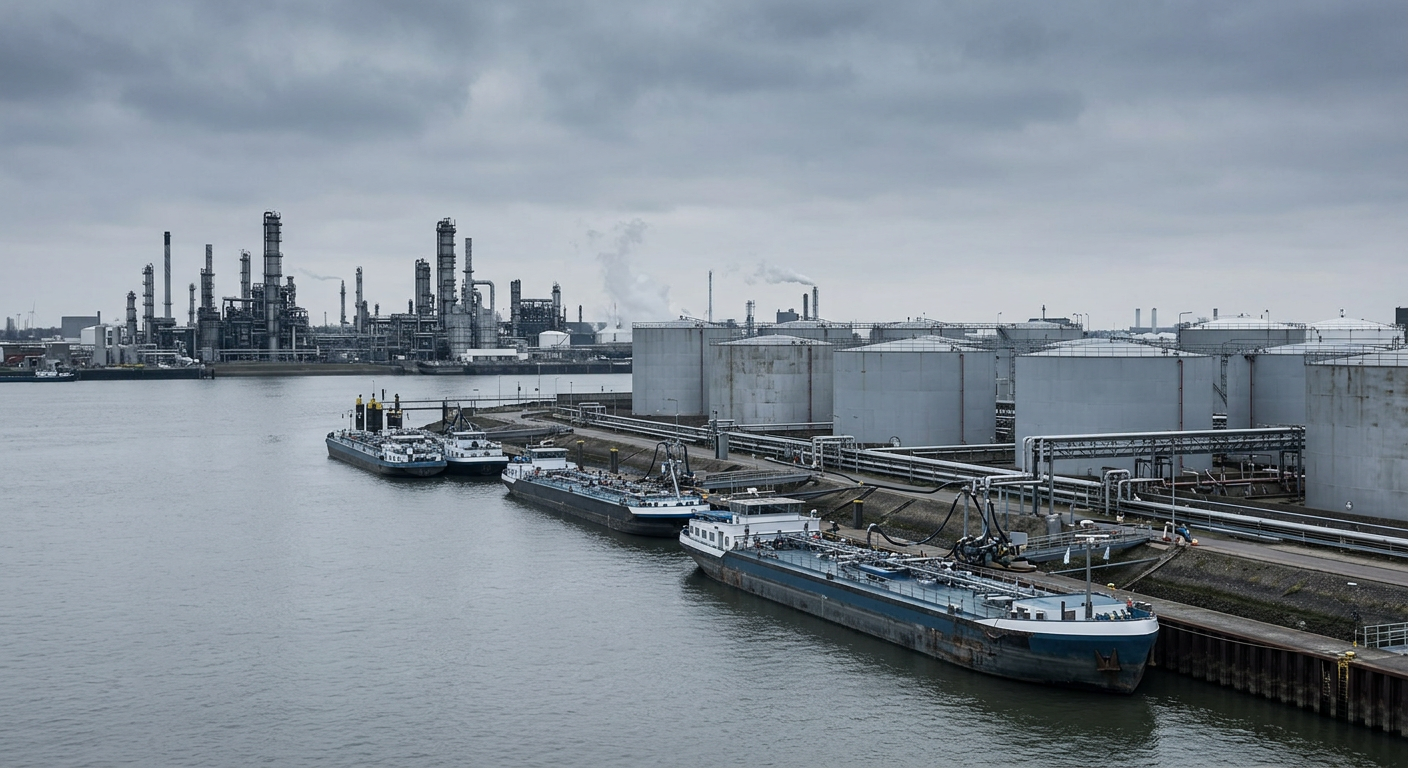
Il mercato fisico della benzina in Europa ha registrato una significativa scarsità di disponibilità a pronta consegna e una marcata backwardation nell'agosto 2026, sotto la pressione di deficit strutturali di componenti ad alto numero di ottano e di gravi interruzioni della logistica interna. Secondo l'analisi di mercato di Alkagesta, le quotazioni fisiche della Eurobob E5 su chiatta nell'Europa nordoccidentale hanno raggiunto un massimo di $1,141.00 per tonnellata metrica il 21 agosto, mentre il premio del mercato fisico rispetto allo swap del primo mese è balzato a $130.50 per tonnellata metrica il 14 agosto. Le decisioni sulle rese dei raffinatori regionali hanno ulteriormente limitato la disponibilità, poiché gli impianti hanno sistematicamente privilegiato i distillati medi a maggiore marginalità rispetto alle frazioni leggere, determinando una diminuzione della produzione cumulata europea di benzina del 2.1 percento su base annua, a 47.18 milioni di tonnellate metriche.
I gravi vincoli logistici lungo il Reno hanno costituito uno dei principali fattori della stretta di mercato. I livelli idrici presso la strozzatura di Kaub sono scesi al minimo storico di 6 centimetri il 14 agosto, riducendo i carichi consentiti alle imbarcazioni a circa il 25 percento della capacità standard. Di conseguenza, le tariffe di trasporto su chiatta tra il polo Amsterdam-Rotterdam-Anversa e Basilea, in Svizzera, sono aumentate drasticamente da €35 per tonnellata metrica all'inizio di giugno a €276.67 per tonnellata metrica il 14 agosto. Questa paralisi dei trasporti ha di fatto interrotto i flussi di carburante per via navigabile verso i mercati di destinazione svizzeri e della Germania meridionale, costringendo gli operatori a orientarsi verso reti logistiche ferroviarie e stradali con capacità limitata.
Questa interruzione del transito interno ha causato un accumulo di benzina finita presso i siti di stoccaggio costieri. Le scorte nel polo di raffinazione Amsterdam-Rotterdam-Anversa sono aumentate del 6.15 percento su base settimanale, a 846,000 tonnellate metriche nella settimana conclusasi il 13 agosto, salendo ulteriormente a 877,000 tonnellate metriche nella settimana conclusasi il 20 agosto. Ad aggravare questi problemi di distribuzione dell'offerta, i costi dei componenti per la miscelazione delle qualità finite sono rimasti fortemente elevati. I premi del toluene CIF ARA rispetto agli swap Eurobob E5 del primo mese sono stati valutati fino a $344.50 per tonnellata metrica il 10 agosto, mentre i premi del riformato su chiatta FOB Rotterdam hanno raggiunto $242.75 per tonnellata metrica il 14 agosto. Questi prezzi elevati degli aromatici hanno compresso i margini operativi e obbligato gli operatori della miscelazione a mantenere strategie restrittive di approvvigionamento limitate alle necessità immediate.
Nell'Europa meridionale, la forte attività turistica stagionale, combinata con riduzioni non confermate dei volumi lavorati dalle raffinerie mediterranee, ha mantenuto un'estrema scarsità sul mercato spot a pronta consegna. La domanda spagnola di benzina nel secondo trimestre è cresciuta del 6 percento su base annua, a 1.90 milioni di tonnellate metriche, segnando il livello di consumo più elevato nel paese per un secondo trimestre dal 2003. Sebbene le raffinerie spagnole abbiano aumentato la produzione di benzina del 28 percento su base annua, a 2.72 milioni di tonnellate metriche durante il trimestre, il trattenimento dei volumi sul mercato locale ha ridotto le esportazioni spagnole del 37 percento, a 941,000 tonnellate metriche, e le importazioni nette dell'83 percento, a 119,000 tonnellate metriche, in un contesto di totale interruzione delle forniture dal Regno Unito. Le quotazioni dei carichi di benzina premium senza piombo FOB Mediterraneo sono salite da $1,109.25 per tonnellata metrica il 10 agosto fino a un picco di $1,186.75 per tonnellata metrica il 21 agosto, con premi del fisico a pronta consegna rispetto allo swap M1 che hanno toccato $140.50 per tonnellata metrica. Lo spread sui derivati tra Mediterraneo e Nord si è ampliato a $35 per tonnellata metrica il 20 agosto, incentivando flussi di carichi sostitutivi da nord verso sud.
Arbitraggi commerciali e transizione alle specifiche invernali
L'arbitraggio transatlantico sui derivati dall'Europa nordoccidentale agli Stati Uniti è rimasto non conveniente per tutto agosto, con lo spread RBOB-EBOB di settembre in contrazione da 8.601 centesimi per gallone il 12 agosto a 3.655 centesimi per gallone il 20 agosto. Tuttavia, le spedizioni fisiche per soddisfare gli impegni contrattuali a termine hanno spinto i volumi caricati sulle rotte transatlantiche in aumento di 291,000 tonnellate metriche su base mensile, a 907,000 tonnellate metriche al 19 agosto. Nello stesso periodo, il Brasile prevedeva importazioni di benzina per agosto pari a 600,534 metri cubi, con i Paesi Bassi come principale fornitore con una quota del 48 percento, come illustrato nel rapporto di Alkagesta sul mercato europeo della benzina.
Guardando al futuro, gli operatori di mercato prevedono un possibile allentamento delle tensioni con la transizione degli standard ambientali dei carburanti e il mutare delle condizioni fluviali. La profondità delle acque del Reno a Kaub è risalita a 73 centimetri a fine agosto, sebbene la logistica su chiatta registri generalmente un ritardo di diverse settimane rispetto alla ripresa delle precipitazioni. Sebbene le preferenze nelle rese di raffinazione a favore dei distillati medi probabilmente manterranno limitata l'offerta di frazioni leggere fino all'inizio di settembre, il passaggio alla benzina con specifiche invernali — previsto per il 7 settembre per i carichi marittimi e il 16 settembre per le chiatte — consentirà parametri di volatilità più elevati e ridurrà i vincoli di miscelazione. Inoltre, la redditività dell'arbitraggio sui derivati mostra segnali di miglioramento per l'autunno, con lo spread transatlantico RBOB-EBOB di ottobre in ampliamento a 15.351 centesimi per gallone.
Articoli correlati recenti
Fonte & verifica
- Editore originale
- Alkagesta
- Pubblicazione della fonte
- 27 Aug 2026, 10:36
- Data di acquisizione
- 02 Sept 2026, 14:34
- Stato della verifica
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/european-gasoline-market-outlook-august-2026/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Newsletter
Pure Crude Trading — Aggiornamento su mercato e commercio
Un bollettino sintetico sugli sviluppi nei settori delle materie prime, dell'energia, dell'olio combustibile, del bunkeraggio e del trasporto marittimo — pensato per trader, broker, operatori e analisti. Nessun consiglio di trading, nessun sensazionalismo.
Utilizziamo il tuo indirizzo solo per inviarti il bollettino. Puoi annullare l'iscrizione in qualsiasi momento.