Los mercados europeos de gasolina afrontan una grave escasez en agosto ante las perturbaciones en el Rin y el déficit de componentes de mezcla
Los precios europeos de la gasolina se dispararon en agosto de 2026, cuando los niveles de agua históricamente bajos del río Rin impidieron el paso de las barcazas y el déficit de componentes de alto octanaje limitó la actividad de mezcla.
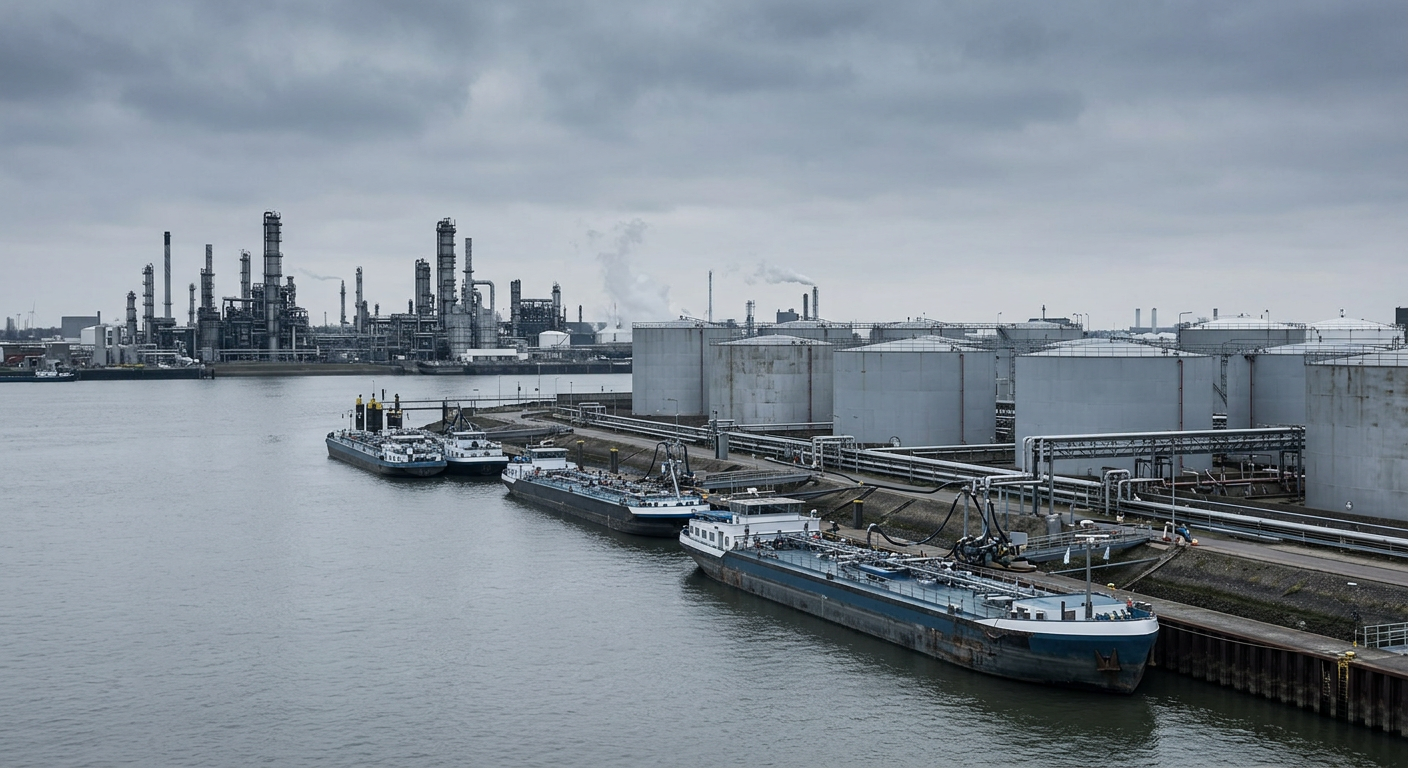
El mercado físico de gasolina en Europa experimentó una significativa escasez de suministro inmediato y una pronunciada backwardation durante agosto de 2026, bajo la presión de déficits estructurales de componentes de alto octanaje y graves perturbaciones de la logística interior. Según el análisis de mercado de Alkagesta, las valoraciones físicas de Eurobob E5 en barcazas en el noroeste de Europa alcanzaron un máximo de $1,141.00 por tonelada métrica el 21 de agosto, mientras que la prima del mercado al contado frente al swap del primer mes se disparó hasta $130.50 por tonelada métrica el 14 de agosto. Las decisiones de las refinerías regionales sobre los rendimientos de producción restringieron aún más la disponibilidad, ya que las plantas priorizaron sistemáticamente los destilados medios de mayor margen frente a las fracciones ligeras, lo que provocó que la producción europea acumulada de gasolina disminuyera un 2.1 por ciento interanual, hasta 47.18 millones de toneladas métricas.
Las graves restricciones logísticas a lo largo del río Rin constituyeron uno de los principales factores de la escasez del mercado. Los niveles de agua en el cuello de botella de Kaub cayeron a un mínimo histórico de 6 centímetros el 14 de agosto, reduciendo las cargas permitidas de las embarcaciones a aproximadamente el 25 por ciento de su capacidad habitual. En consecuencia, las tarifas de flete de barcazas entre el centro de Ámsterdam-Róterdam-Amberes y Basilea, Suiza, aumentaron drásticamente de €35 por tonelada métrica a principios de junio a €276.67 por tonelada métrica el 14 de agosto. Esta interrupción del transporte paralizó de hecho los movimientos de combustible por vía fluvial hacia los mercados de destino de Suiza y el sur de Alemania, obligando a los operadores a recurrir a redes logísticas ferroviarias y por carretera con capacidad limitada.
Esta interrupción del tránsito interior provocó la acumulación de gasolina terminada en instalaciones de almacenamiento costeras. Las existencias en el centro de refino de Ámsterdam-Róterdam-Amberes aumentaron un 6.15 por ciento semanal, hasta 846,000 toneladas métricas, en la semana finalizada el 13 de agosto, y siguieron creciendo hasta 877,000 toneladas métricas en la semana finalizada el 20 de agosto. A estos problemas de distribución del suministro se sumaron unos costes de los componentes para la mezcla de calidades terminadas que se mantuvieron muy elevados. Las primas del tolueno CIF ARA frente a los swaps de Eurobob E5 del primer mes se evaluaron en hasta $344.50 por tonelada métrica el 10 de agosto, mientras que las primas del reformado en barcazas FOB Róterdam alcanzaron $242.75 por tonelada métrica el 14 de agosto. Estos elevados precios de los aromáticos comprimieron los márgenes operativos y obligaron a los mezcladores a mantener estrategias restrictivas de aprovisionamiento limitadas a cubrir las necesidades inmediatas.
En el sur de Europa, la intensa actividad turística estacional se combinó con recortes no confirmados de las tasas de procesamiento de las refinerías mediterráneas para mantener una extrema escasez en el mercado al contado de entrega inmediata. La demanda española de gasolina del segundo trimestre creció un 6 por ciento interanual, hasta 1.90 millones de toneladas métricas, lo que supuso el mayor nivel de consumo del segundo trimestre en el país desde 2003. Aunque las refinerías españolas elevaron la producción de gasolina un 28 por ciento interanual, hasta 2.72 millones de toneladas métricas durante el trimestre, la retención de producto en el mercado local redujo las exportaciones españolas un 37 por ciento, hasta 941,000 toneladas métricas, y recortó las importaciones netas un 83 por ciento, hasta 119,000 toneladas métricas, en un contexto de paralización total de los suministros del Reino Unido. Las evaluaciones de cargamentos de gasolina premium sin plomo FOB Mediterráneo subieron de $1,109.25 por tonelada métrica el 10 de agosto a un máximo de $1,186.75 por tonelada métrica el 21 de agosto, con primas del mercado al contado de entrega inmediata frente al swap M1 que llegaron a $140.50 por tonelada métrica. El diferencial en el mercado de derivados entre el Mediterráneo y el norte se amplió hasta $35 por tonelada métrica el 20 de agosto, incentivando los flujos de cargamentos de reposición de norte a sur.
Arbitrajes comerciales y transición a las especificaciones de invierno
El arbitraje transatlántico en el mercado de derivados desde el noroeste de Europa hacia Estados Unidos siguió siendo inviable durante todo agosto, y el diferencial RBOB-EBOB de septiembre se estrechó de 8.601 centavos por galón el 12 de agosto a 3.655 centavos por galón el 20 de agosto. Sin embargo, los envíos físicos para satisfacer compromisos contractuales a plazo impulsaron los volúmenes transatlánticos cargados en 291,000 toneladas métricas respecto al mes anterior, hasta 907,000 toneladas métricas al 19 de agosto. Durante el mismo período, Brasil proyectó importaciones de gasolina en agosto de 600,534 metros cúbicos, con los Países Bajos como principal proveedor, con una cuota del 48 por ciento, tal como se detalla en el informe de Alkagesta sobre el mercado europeo de gasolina.
De cara al futuro, los participantes del mercado prevén un posible alivio a medida que cambien las normas medioambientales de los combustibles y las condiciones fluviales. La profundidad del agua del Rin en Kaub se recuperó hasta 73 centímetros a finales de agosto, aunque la logística de barcazas suele responder con varias semanas de retraso a la recuperación propiciada por las lluvias. Si bien las preferencias de rendimiento de las refinerías por los destilados medios probablemente mantendrán restringido el suministro de fracciones ligeras hasta principios de septiembre, el cambio a la gasolina con especificaciones de invierno —previsto para el 7 de septiembre en el caso de los cargamentos y el 16 de septiembre para las barcazas— permitirá parámetros de volatilidad más elevados y reducirá las restricciones de mezcla. Además, la rentabilidad del arbitraje en el mercado de derivados muestra señales de mejora para el otoño, con una ampliación del diferencial transatlántico RBOB-EBOB de octubre hasta 15.351 centavos por galón.
Cobertura relacionada reciente
Fuente & verificación
- Editor original
- Alkagesta
- Publicación de la fuente
- 27 Aug 2026, 10:36
- Fecha de consulta
- 02 Sept 2026, 14:34
- Estado de verificación
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/european-gasoline-market-outlook-august-2026/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Boletín
Pure Crude Trading — Informe de mercado y comercio
Un boletín conciso sobre la actualidad de las materias primas, la energía, el fuelóleo, el suministro de combustible a buques y el transporte marítimo, dirigido a comerciantes, intermediarios, operadores y analistas. Sin asesoramiento para operar ni sensacionalismo.
Utilizamos su dirección únicamente para enviarle el boletín. Puede cancelar la suscripción en cualquier momento.