Le marché mondial du naphta entre excédent pétrochimique et soutien de la demande pour les mélanges d’essence
Les marchés mondiaux du naphta font face à un cycle baissier structurel de la pétrochimie, contrebalancé par une forte demande pour les mélanges d’essence, tandis que l’offre excédentaire et les fermetures d’installations redessinent les routes d’arbitrage internationales.
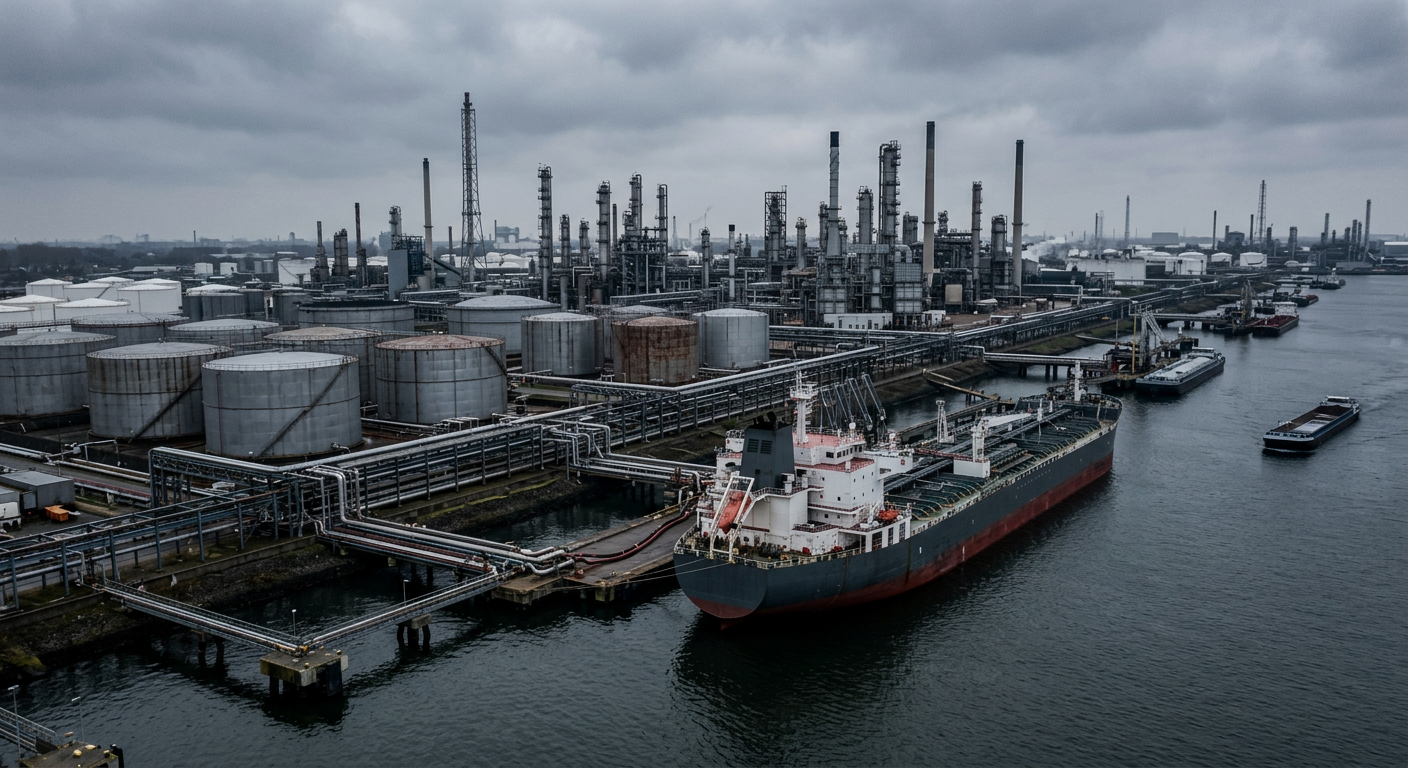
Les marchés mondiaux du naphta évoluent dans un contexte de tension marquée entre une demande déprimée de matières premières pétrochimiques et le soutien solide des pools de mélange d’essence. Selon une analyse de marché publiée par Alkagesta, l’offre structurellement excédentaire dans la production d’oléfines a fortement comprimé les marges de craquage pétrochimique en Europe et en Asie, alors même que la forte rentabilité des mélanges d’essence assure un plancher de prix crucial aux cargaisons physiques.
Le ralentissement de la transformation pétrochimique découle largement des ajouts massifs de capacités en amont en Asie. La capacité chinoise de production d’éthylène est passée d’environ 40 millions de tonnes en 2021 à un niveau estimé à 66 millions de tonnes en 2025, et 32 millions de tonnes supplémentaires devraient entrer en service d’ici 2028. Une évaluation de plus de 120 fermetures d’installations chimiques depuis 2022 indique que la rationalisation a d’abord touché les actifs de production d’intermédiaires aromatiques — tels que le styrène, le cumène et le phénol — plutôt que les vapocraqueurs primaires, érodant les capacités intermédiaires dans les centres de production à coûts élevés.
Les conditions d’exploitation régionales reflètent cette pression persistante sur les marges. Les craqueurs européens dépendants du naphta présentent des désavantages structurels par rapport aux unités étrangères utilisant l’éthane gazeux, aggravés par des coûts énergétiques élevés et des contraintes réglementaires. En Asie, la rationalisation des capacités s’accélère, le Japon réduisant son parc actif de production d’éthylène de 12 unités en exploitation à huit, soit une réduction de 30% de la capacité nationale. Si les écarts de raffinage du naphta de référence en Asie ont brièvement atteint un sommet de quatre ans, à près de 173 $ par tonne au-dessus du brut Brent lors de perturbations temporaires de l’approvisionnement, l’offre excédentaire sous-jacente continue de limiter les taux d’utilisation.
Marges de mélange et évolution des dynamiques d’arbitrage
À l’inverse de la demande atone du secteur chimique, l’incorporation dans les mélanges d’essence s’est imposée comme un débouché majeur pour les flux de naphta. Les données de marché ont fait état d’un écart essence-naphta sur l’échéance la plus proche atteignant un sommet de 21 mois à 269,20 $ par tonne à la mi-mai 2026, avant de se replier à 244 $ par tonne en fin de mois. Les valeurs du naphta pour les mélanges atteignant 250 $ par tonne, certaines qualités légères et lourdes ont bénéficié de primes au comptant allant jusqu’à 100 $ par tonne au-dessus des niveaux de référence.
Ces dynamiques ont profondément modifié les flux commerciaux entre bassins. Bien que les corridors d’arbitrage transatlantiques et vers l’est se soient élargis à la suite de chocs d’approvisionnement et de faibles stocks d’essence, l’écart Est-Ouest s’est resserré pour s’établir entre 25 et 29 $ par tonne fin mai. Cette compression des prix a rendu le transport maritime longue distance vers l’Asie non rentable, maintenant de fait la production européenne dans le bassin atlantique. Les perturbations de l’approvisionnement au Moyen-Orient ont conduit des sociétés de négoce, dont Alkagesta, à utiliser des navires Medium Range (MR) pour livrer des cargaisons européennes à des acheteurs asiatiques afin de respecter leurs obligations d’approvisionnement.
Le paysage global du négoce connaît également des mutations structurelles, les compagnies pétrolières nationales publiques développant leurs capacités internes de négoce, ce qui réduit la liquidité au comptant pour les acteurs indépendants. Dans un contexte d’instabilité géopolitique persistante affectant les infrastructures énergétiques en Europe et au Moyen-Orient, les acteurs du marché s’appuient de plus en plus sur des craqueurs à charge flexible capables de passer du naphta au butane ou au GPL afin d’amortir les fluctuations du marché.
Articles récents sur des sujets connexes
Source & vérification
- Éditeur d’origine
- Alkagesta
- Publication de la source
- 26 Aug 2026, 13:07
- Consultation
- 02 Sept 2026, 14:36
- Statut de vérification
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/global-naphtha-market-2026-petrochemical-demand/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Lettre d’information
Pure Crude Trading — Bulletin des marchés et du commerce
Un bulletin concis sur l’actualité des matières premières, de l’énergie, du fioul, du soutage et du transport maritime — destiné aux négociants, courtiers, opérateurs et analystes. Aucun conseil de trading, aucun sensationnalisme.
Nous utilisons votre adresse uniquement pour vous envoyer le bulletin. Vous pouvez vous désabonner à tout moment.