Les marchés européens de l’essence confrontés à de fortes tensions en août sur fond de perturbations sur le Rhin et de déficits de composants de mélange
Les prix européens de l’essence ont flambé en août 2026, alors que des niveaux d’eau historiquement bas sur le Rhin bloquaient l’acheminement par barge et que les déficits de composants à haut indice d’octane limitaient les opérations de mélange.
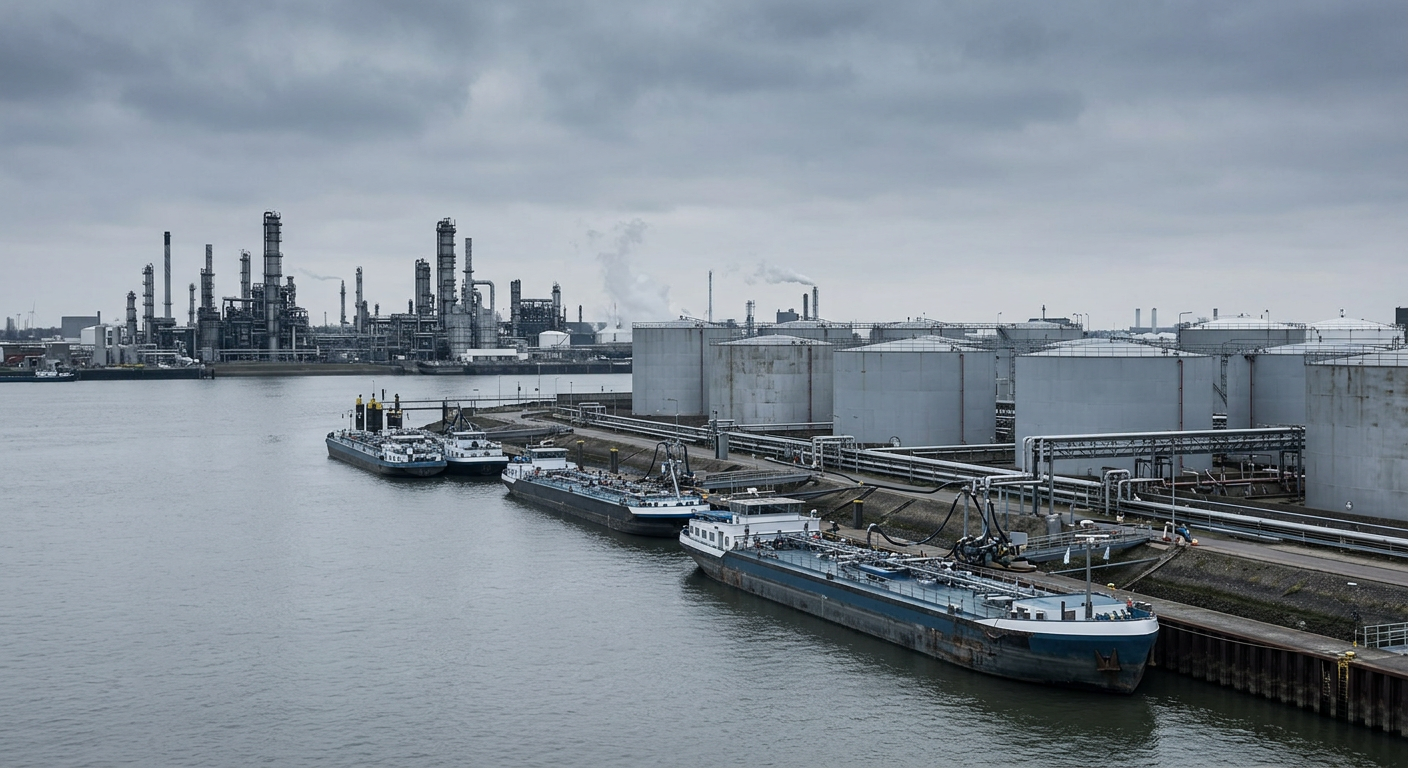
Le marché physique de l’essence en Europe a connu de fortes tensions sur les disponibilités à court terme et une backwardation prononcée en août 2026, sous la pression de déficits structurels de composants à haut indice d’octane et de graves perturbations de la logistique intérieure. Selon l’analyse de marché d’Alkagesta, les cotations physiques de l’Eurobob E5 par barge en Europe du Nord-Ouest ont atteint un sommet de 1 141,00 dollars par tonne métrique le 21 août, tandis que la prime du comptant par rapport au swap du premier mois a bondi à 130,50 dollars par tonne métrique le 14 août. Les arbitrages de rendement des raffineurs régionaux ont encore restreint les disponibilités, les installations privilégiant systématiquement les distillats moyens à plus forte marge au détriment des fractions légères, ce qui a entraîné une baisse de 2,1 pour cent sur un an de la production européenne cumulée d’essence, à 47,18 millions de tonnes métriques.
Les fortes contraintes logistiques le long du Rhin ont constitué l’un des principaux moteurs de ces tensions sur le marché. Le niveau de l’eau au goulet d’étranglement de Kaub est tombé à un plus bas historique de 6 centimètres le 14 août, réduisant les limites de chargement des bateaux à environ 25 pour cent de leur capacité standard. En conséquence, les tarifs de fret par barge entre le pôle Amsterdam-Rotterdam-Anvers et Bâle, en Suisse, ont fortement augmenté, passant de 35 euros par tonne métrique début juin à 276,67 euros par tonne métrique le 14 août. Cette défaillance du transport a de fait interrompu les acheminements de carburant par voie fluviale vers les marchés de destination suisses et du sud de l’Allemagne, contraignant les négociants à se tourner vers des réseaux logistiques ferroviaires et routiers aux capacités limitées.
Cette défaillance du transport intérieur a provoqué une accumulation d’essence finie dans les sites de stockage côtiers. Les stocks du centre de raffinage Amsterdam-Rotterdam-Anvers ont augmenté de 6,15 pour cent sur une semaine, à 846 000 tonnes métriques pour la semaine close le 13 août, puis ont encore progressé pour atteindre 877 000 tonnes métriques durant la semaine close le 20 août. Aggravant ces problèmes de répartition de l’offre, les coûts des composants entrant dans le mélange des qualités finies sont restés très élevés. Les primes du toluène CIF ARA par rapport aux swaps Eurobob E5 du premier mois ont été évaluées jusqu’à 344,50 dollars par tonne métrique le 10 août, tandis que les primes du reformat FOB Rotterdam par barge ont atteint 242,75 dollars par tonne métrique le 14 août. Ces prix élevés des aromatiques ont comprimé les marges opérationnelles et obligé les opérateurs de mélange à maintenir des stratégies restrictives d’approvisionnement au jour le jour.
En Europe du Sud, une forte activité touristique saisonnière, conjuguée à des réductions non confirmées des cadences de raffinage en Méditerranée, a maintenu des tensions extrêmes sur le marché spot à livraison rapprochée. La demande espagnole d’essence au deuxième trimestre a augmenté de 6 pour cent sur un an, à 1,90 million de tonnes métriques, soit le niveau de consommation le plus élevé pour un deuxième trimestre dans le pays depuis 2003. Bien que les raffineries espagnoles aient accru leur production d’essence de 28 pour cent sur un an, à 2,72 millions de tonnes métriques durant le trimestre, le maintien des volumes sur le marché local a réduit les exportations espagnoles de 37 pour cent, à 941 000 tonnes métriques, et fait baisser les importations nettes de 83 pour cent, à 119 000 tonnes métriques, dans un contexte d’arrêt total des approvisionnements britanniques. Les évaluations des cargaisons de supercarburant sans plomb FOB Méditerranée sont passées de 1 109,25 dollars par tonne métrique le 10 août à un pic de 1 186,75 dollars par tonne métrique le 21 août, les primes du comptant à livraison rapprochée par rapport au swap M1 atteignant 140,50 dollars par tonne métrique. L’écart de prix sur le marché papier entre la Méditerranée et le Nord s’est creusé à 35 dollars par tonne métrique le 20 août, favorisant les flux de cargaisons de remplacement du nord vers le sud.
Arbitrages commerciaux et transition vers les spécifications hivernales
L’arbitrage transatlantique sur le marché papier entre l’Europe du Nord-Ouest et les États-Unis est resté non rentable tout au long du mois d’août, l’écart RBOB-EBOB de septembre se resserrant de 8,601 cents par gallon le 12 août à 3,655 cents par gallon le 20 août. Toutefois, les expéditions physiques destinées à honorer les engagements contractuels à terme ont porté les volumes transatlantiques chargés à 907 000 tonnes métriques au 19 août, soit une hausse de 291 000 tonnes métriques sur un mois. Sur la même période, le Brésil prévoyait des importations d’essence de 600 534 mètres cubes en août, les Pays-Bas étant le principal fournisseur avec une part de 48 pour cent, comme l’indique le rapport d’Alkagesta sur le marché européen de l’essence.
Pour la suite, les acteurs du marché anticipent une possible détente à mesure que les normes environnementales applicables aux carburants évoluent et que les conditions fluviales changent. Le niveau d’eau du Rhin à Kaub est remonté à 73 centimètres fin août, même si le rétablissement de la logistique par barge accuse généralement un retard de plusieurs semaines sur le retour des pluies. Si les choix de rendement du raffinage en faveur des distillats moyens devraient maintenir une offre tendue de fractions légères jusqu’au début septembre, le passage à l’essence aux spécifications hivernales — prévu le 7 septembre pour les cargaisons et le 16 septembre pour les barges — permettra des paramètres de volatilité plus élevés et réduira les contraintes de mélange. En outre, la rentabilité de l’arbitrage sur le marché papier montre des signes d’amélioration pour l’automne, l’écart transatlantique RBOB-EBOB d’octobre s’élargissant à 15,351 cents par gallon.
Articles récents sur des sujets connexes
Source & vérification
- Éditeur d’origine
- Alkagesta
- Publication de la source
- 27 Aug 2026, 10:36
- Consultation
- 02 Sept 2026, 14:34
- Statut de vérification
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/european-gasoline-market-outlook-august-2026/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Lettre d’information
Pure Crude Trading — Bulletin des marchés et du commerce
Un bulletin concis sur l’actualité des matières premières, de l’énergie, du fioul, du soutage et du transport maritime — destiné aux négociants, courtiers, opérateurs et analystes. Aucun conseil de trading, aucun sensationnalisme.
Nous utilisons votre adresse uniquement pour vous envoyer le bulletin. Vous pouvez vous désabonner à tout moment.