Globale Heizölmärkte durch maritime Engpässe und Transportbeschränkungen auf dem Rhein schwer beeinträchtigt
Gravierende logistische Engpässe an zentralen maritimen Nadelöhren und kritisch niedrige Wasserstände auf dem Rhein verändern die globale Angebotsdynamik und die Preisspannen bei Heizöl.
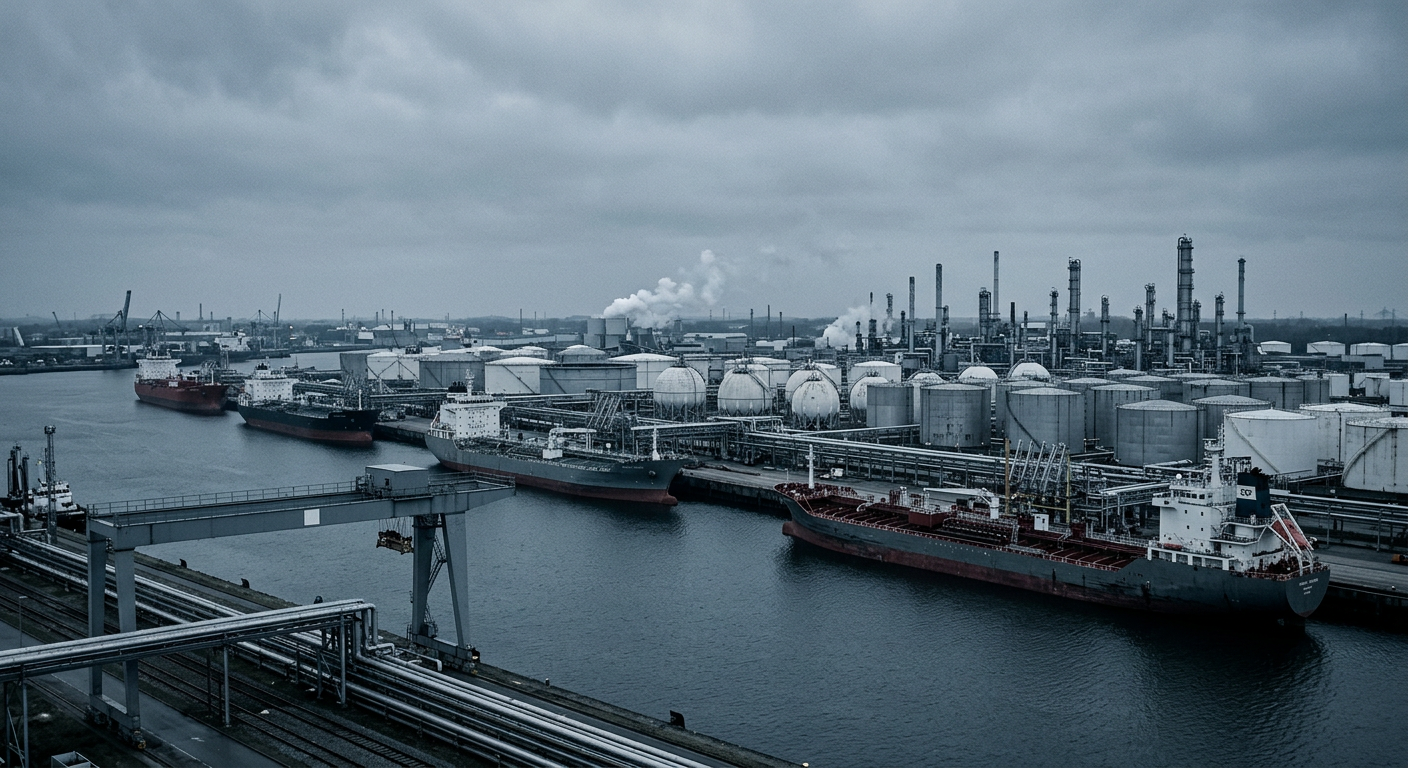
Die globalen Energiemärkte sehen sich mit gravierenden betrieblichen Einschränkungen konfrontiert, da geopolitische Spannungen und Ausfälle in der Binnenlogistik den Heizöltransport beeinträchtigen. Die Zahl der Durchfahrten durch die Straße von Hormus sank am 9. August nach einem Angriff auf einen mit ADNOC verbundenen Tanker auf 13 Schiffe, während die Zahl der Schiffe am Bab al-Mandab bereits zuvor in derselben Woche mit 16 Schiffen einen Tiefstand für 2026 erreichte. Die diplomatischen Bemühungen zwischen den Vereinigten Staaten und Iran sind in eine Sackgasse geraten, da beide Parteien Entschädigungen für Kriegsschäden fordern, wodurch wichtige Transitkorridore weiterhin betrieblichen Unsicherheiten ausgesetzt bleiben.
In Europa steht die Binnenschifffahrt unter akutem Druck, nachdem der Wasserstand am Rheinpegel Kaub am 10. August auf 16 cm gesunken ist; Prognosen deuten auf 4 cm bis zum 14. August hin. Binnenschiffsbetreiber mussten ihre Ladekapazität auf 15–20% reduzieren und befördern je Fahrt rund 250 mt. Infolgedessen verbleibt schweres Heizöl an küstennahen Raffineriestandorten, wodurch die Bestände in der Region Amsterdam-Rotterdam-Antwerpen (ARA) im Zeitraum bis zum 6. August gegenüber der Vorwoche um 24.69% auf 707,000 mt stiegen.
Die Volatilität bei Rohöl und die Knappheit am physischen Markt haben sich unmittelbar auf die Referenzpreise übertragen. Die als Frontmonat gehandelten ICE-Brent-Futures für Oktober schwankten stark: Am 4. August fielen sie um mehr als 5% auf $79.36/b, bevor sie sich am 7. August angesichts festgefahrener Verhandlungen auf $83.55/b erholten. Die physischen Märkte spiegelten die verstärkten Versorgungssorgen wider: Das Platts-Cash-Dubai-Differenzial erreichte am 4. August nach einem Geschosseinschlag nahe Khasab, Oman, einen Aufschlag von $7.49/b gegenüber Futures desselben Monats. In Singapur erreichte FOB 380 CST HSFO bis zum 7. August $554.26/mt, und 0.5% Marine Fuel stieg auf $743.76/mt, während sich der Singapore Hi-5 Spread am 3. August auf ein Mehrjahreshoch von $225.93/mt ausweitete.
Regionale Angebots- und Nachfragedynamik
Von Alkagesta zusammengestellte Daten zeigen eine erhebliche Verschiebung der asiatischen Lieferströme: Die Heizöllieferungen aus dem Nahen Osten nach Singapur haben sich bis zum 29. Juli gegenüber der Vorwoche auf 328,878 mt nahezu verdreifacht, angeführt von Lieferungen aus Saudi-Arabien, dem Irak und den Vereinigten Arabischen Emiraten. Die kommerziellen Bestände an schweren Destillaten in Singapur stiegen bis zum 5. August um 8% auf 19.58 Millionen Barrel, obwohl die wöchentlichen Heizölexporte um 57.4% auf ein Einjahrestief von 150,139 mt einbrachen. Unterdessen sanken die Bunkerkraftstoffverkäufe in Singapur im Juli gegenüber dem Vormonat um 3.7% auf 4.44 Millionen mt, da erhöhte Spotprämien Käufer dazu veranlassten, ihre Nachfrage nach kurzfristig lieferbaren Schiffskraftstoffen auf alternative regionale Umschlagplätze wie Zhoushan und Port Klang zu verlagern.
Das europäische Angebot an hochschwefeligem Heizöl wurde durch Arbitrageströme aus der westlichen Hemisphäre gestützt; für August sind Ankünfte von 394,441 mt aus Mexiko, Kolumbien und Venezuela in Nordwesteuropa vorgesehen. Dagegen bleiben schwefelarme Verdünnungskomponenten aufgrund hoher Raffineriemargen für Mitteldestillate und eines schwefelreicheren regionalen Rohöleinsatzes knapp. Mit Blick auf die weiterreichenden Auswirkungen auf den Schifffahrtsbetrieb erklärte Mithat Çiftçioğlu, Direktor für den Vertrieb von Schiffskraftstoffen bei Alkagesta Singapore, dass, solange Hormus geschlossen bleibe, der Zugang zu Kraftstoff und nicht die Ölpreise das Hauptrisiko für die internationale Schifffahrt darstelle. Dieses Thema wird im Alkagesta-Ausblick für den Heizölmarkt näher erläutert.
Im Nahen Osten erhöhten sich die Bestände an schweren Destillaten in Fujairah bis zum 3. August um 8.6% auf 3.787 Millionen Barrel und verzeichneten damit ihren ersten Anstieg seit vier Wochen, da lokale Raffinerien während eines kurzen Nachlassens der regionalen Spannungen ihre Produktion steigerten. Es wird jedoch erwartet, dass strukturelle Defizite weltweit fortbestehen. Anhaltend starke Diesel-Crack-Spreads und ein begrenztes Angebot an schwefelarmen Komponenten dürften den Singapore Hi-5 Spread bis zum Ende des dritten Quartals über $200/mt halten, während gravierende Einschränkungen des Binnentransports auf dem Rhein die Preisspannen zwischen europäischen Küstenstandorten und Verbrauchermärkten im Binnenland auszuweiten drohen.
Aktuelle Berichterstattung zu verwandten Themen
Quelle & Verifizierung
- Ursprünglicher Herausgeber
- Alkagesta
- Veröffentlichung der Quelle
- 26 Aug 2026, 16:24
- Abgerufen
- 02 Sept 2026, 14:34
- Verifizierungsstatus
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/fuel-oil-market-outlook-august-2026-choke-point-pressures/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Newsletter
Pure Crude Trading — Markt- und Handelsbriefing
Ein kompaktes Briefing zu Entwicklungen in den Bereichen Rohstoffe, Energie, Heizöl, Bunkergeschäft und Schifffahrt — verfasst für Händler, Makler, Betreiber und Analysten. Keine Handelsberatung, keine Übertreibungen.
Wir verwenden Ihre Adresse ausschließlich zum Versand des Briefings. Sie können sich jederzeit abmelden.