Le blocus d’Ormuz et les basses eaux du Rhin ravivent la volatilité sur les marchés du fioul
Le regain de tensions géopolitiques dans le détroit d’Ormuz et les faibles niveaux d’eau du Rhin en Europe provoquent des fluctuations des prix du fioul et des goulets d’étranglement logistiques dans les principales places de négoce.
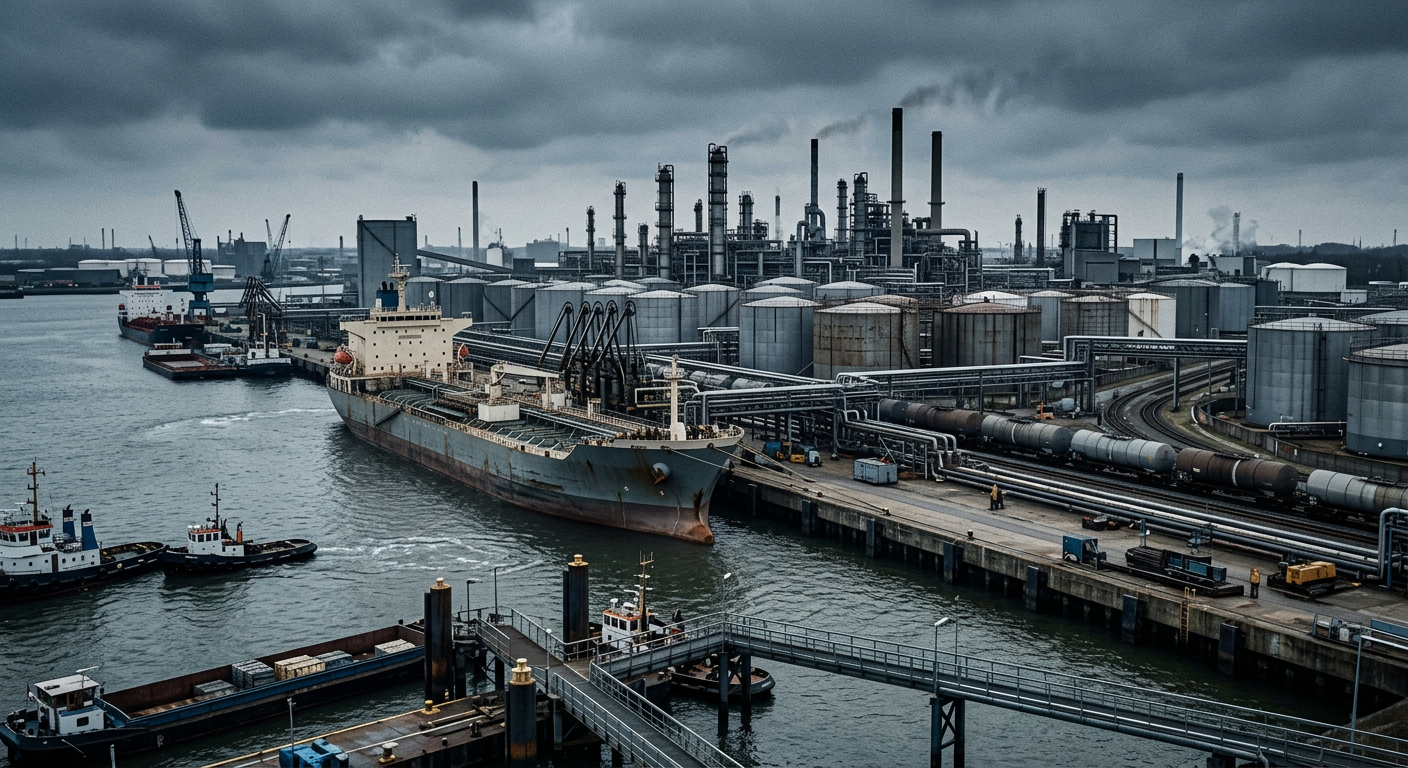
Le retour des tensions géopolitiques au Moyen-Orient et les graves goulets d’étranglement logistiques sur le Rhin en Europe ont accentué les fluctuations de prix sur les marchés mondiaux du fioul. L’annonce, le 13 juillet, du rétablissement d’un blocus naval des ports iraniens, accompagnée de nouveaux frais de sécurité pour les transits par le détroit d’Ormuz, a rapidement érodé l’optimisme antérieur du marché. Le trafic dans ce corridor maritime stratégique a fortement chuté pour atteindre 11 navires le 12 juillet, après être remonté à 48 navires par jour plus tôt dans le mois, rétablissant une prime de risque substantielle sur l’ensemble des produits du complexe énergétique.
Sur la place de négoce asiatique, les prix physiques des combustibles marins à haute comme à basse teneur en soufre ont enregistré de solides gains hebdomadaires au 13 juillet. Le fioul à haute teneur en soufre (HSFO) 380 CST FOB Singapour a été évalué à 461,34 dollars par tonne métrique, soit une hausse de 18,12 dollars par tonne métrique, tandis que le fioul à très basse teneur en soufre (VLSFO) à 0,5 % a progressé de 23,77 dollars pour atteindre 638,30 dollars par tonne métrique. Toutefois, les différentiels au comptant ont révélé des divergences entre les fondamentaux sous-jacents des différentes catégories de produits. La décote au comptant du HSFO 380 CST à Singapour a atteint son plus bas niveau de 2026, à 3,08 dollars par tonne métrique, le 7 juillet, à la suite de ventes agressives sur le marché physique, tandis que la prime au comptant du VLSFO est remontée à 20,97 dollars par tonne métrique au 13 juillet, dans un contexte d’offres d’achat concurrentielles de grands acteurs, dont BP et Maersk.
L’évolution des stocks a reflété ces changements dans la configuration des flux entre les principaux centres de soutage et de raffinage. Les stocks de distillats lourds à Singapour ont diminué de 2,4 % sur une semaine pour atteindre 19,2 millions de barils au 8 juillet, laissant les réserves commerciales nettement en deçà de leur moyenne hebdomadaire de 2025, qui s’établissait à 22,8 millions de barils, malgré un bond de 41,3 % des importations totales. À l’inverse, les stocks de distillats lourds à Fujairah ont bondi de 38 % pour atteindre 7,315 millions de barils au 6 juillet, sous l’effet d’une hausse des volumes traités par les raffineries de la région. Les chargements de brut saoudien au départ de Ras Tanura ont également progressé, atteignant 2,25 millions de barils par jour début juillet, bien que ce niveau ne représente encore qu’environ 37 % des volumes d’avant le conflit.
Selon une analyse de marché publiée par Alkagesta, la divergence de vigueur entre les catégories de produits propres et lourds a porté le spread Hi-5 de Singapour à 170,36 dollars par tonne métrique le 9 juillet, son niveau le plus élevé depuis fin mars. Le rapport indique que, si les conditions économiques de l’arbitrage d’ouest en est pour le fioul à basse teneur en soufre sont devenues difficiles pour les livraisons rapprochées, les arrivages anticipés en provenance de fournisseurs occidentaux devraient remédier aux contraintes d’approvisionnement régionales à l’approche du mois d’août.
Logistique européenne et destruction de la demande
Dans toute l’Europe, les circuits de distribution ont subi de fortes contraintes physiques, alors que le niveau d’eau au point de passage critique de Kaub, sur le Rhin, devait descendre à 43 centimètres au 15 juillet. La profondeur d’eau limitée a contraint les opérateurs de barges à restreindre les volumes chargés à environ 16,6 % de la capacité maximale, entraînant une hausse des tarifs de fret fluvial et limitant les livraisons depuis le pôle Amsterdam-Rotterdam-Anvers (ARA), où les stocks sont tombés à 751 000 tonnes métriques le 2 juillet. Parallèlement, les prix physiques en Europe du Nord-Ouest ont suivi la hausse des principaux cours de référence du brut, les cargaisons sur barges à 0,5 % FOB Rotterdam remontant à 589,00 dollars par tonne métrique le 13 juillet.
En Méditerranée, les conditions régionales sont restées tendues pour les qualités à basse teneur en soufre, les raffineurs se tournant vers des paniers de bruts à haute teneur en soufre favorisant la production de fioul à teneur moyenne en soufre et de fioul à 1 % de soufre. Cette évolution de la gamme de produits a coïncidé avec une forte demande saisonnière de fioul à 1 % de la part des producteurs d’électricité confrontés aux températures estivales élevées. Dans le même temps, les fortes hausses des prix absolus le 8 juillet ont provoqué un arrêt immédiat des achats de combustibles de soute en Europe du Nord-Ouest, les acteurs du marché faisant état d’une demande à livraison rapprochée totalement à l’arrêt.
Une étude approfondie de ces évolutions du marché est présentée dans le rapport d’Alkagesta sur le marché du fioul, qui souligne que le rétablissement complet des capacités d’exportation de produits raffinés à leur niveau d’avant le conflit pourrait se prolonger jusqu’au début de 2027 en raison des importants dommages matériels subis par de grands complexes de raffinage du Moyen-Orient, tels qu’Al-Zour et Ruwais. Les stocks énergétiques mondiaux ayant diminué de 440 millions de barils depuis le début des hostilités dans la région, la déportation structurelle devrait rester une caractéristique majeure de la courbe à terme tout au long de 2026.
Articles récents sur des sujets connexes
Source & vérification
- Éditeur d’origine
- Alkagesta
- Publication de la source
- 26 Aug 2026, 16:01
- Consultation
- 02 Sept 2026, 14:36
- Statut de vérification
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/hormuz-blockade-fuel-oil-market-outlook-july-2026/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Lettre d’information
Pure Crude Trading — Bulletin des marchés et du commerce
Un bulletin concis sur l’actualité des matières premières, de l’énergie, du fioul, du soutage et du transport maritime — destiné aux négociants, courtiers, opérateurs et analystes. Aucun conseil de trading, aucun sensationnalisme.
Nous utilisons votre adresse uniquement pour vous envoyer le bulletin. Vous pouvez vous désabonner à tout moment.