El mercado de suministro de combustible marítimo de Malta se adapta a las exigencias de la Med ECA y a los cuellos de botella de infraestructura
El mercado de suministro de combustible marítimo de Malta experimentó importantes cambios estructurales en 2026, a medida que la aplicación de la Med ECA y las limitaciones de las terminales locales reconfiguraron la demanda de combustibles marítimos y la dinámica de las infraestructuras en todo el Mediterráneo.
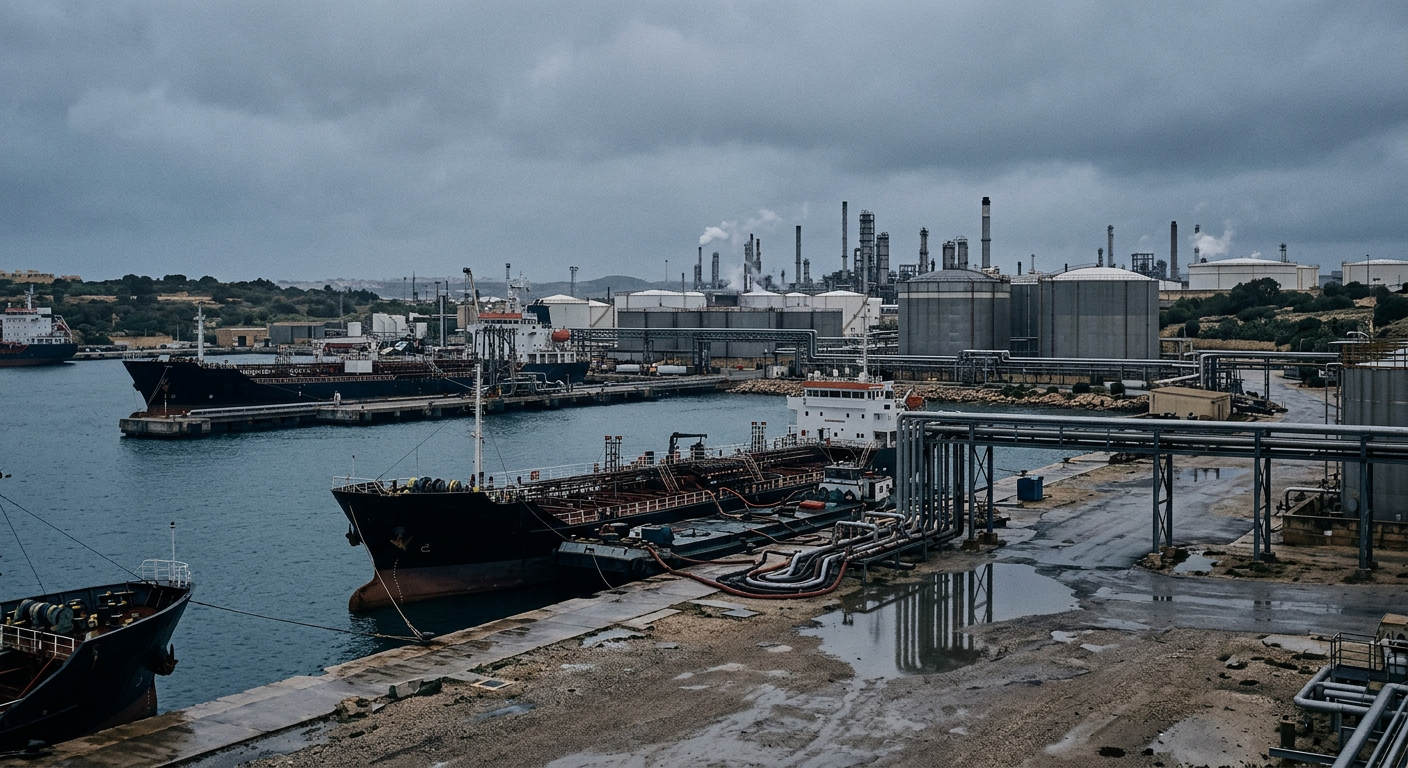
El mercado de suministro de combustible marítimo de Malta registró notables reajustes operativos durante 2026, al coincidir los cuellos de botella de las terminales locales con cambios estructurales en la demanda de combustible en toda la cuenca mediterránea. Según una evaluación de mercado sobre la infraestructura de suministro de combustible marítimo y el marco de cumplimiento normativo de Malta, la transición regional desencadenada por la Zona de Control de Emisiones del Mediterráneo (Med ECA) en mayo de 2025 ha modificado las especificaciones de los combustibles marítimos y la estrategia de abastecimiento en los principales centros de tránsito de la región. Aunque Malta registró un crecimiento del PIB del 3.9% en el primer trimestre de 2026, su sector de suministro de combustible marítimo experimentó un marcado desplazamiento desde los productos pesados con alto contenido de azufre hacia alternativas de destilados con bajo contenido de azufre.
Los datos de VPS correspondientes a los primeros seis meses tras la implantación de la Med ECA indican que, en los diez mayores puertos de suministro de combustible marítimo del Mediterráneo, el consumo de VLSFO cayó un 23%, mientras que los volúmenes de gasóleo marino (MGO) se multiplicaron por más de dos, los de fueloil con contenido ultrabajo de azufre (ULSFO) se cuadruplicaron y el consumo de biocombustibles se quintuplicó. En La Valeta, el cambio en la combinación de productos resultó aún más acusado: las entregas de VLSFO disminuyeron un 57%, de 111,641 toneladas métricas a 47,732 toneladas métricas, mientras que las de MGO aumentaron de 33,299 toneladas métricas a 103,445 toneladas métricas y las de ULSFO pasaron de 2,821 toneladas métricas a 34,535 toneladas métricas. Esta transición entre productos se ha visto impulsada además por las exigencias del régimen de comercio de derechos de emisión de la UE (EU ETS) y la normativa FuelEU Maritime, que empujan a los armadores hacia combustibles de bajas emisiones.
A esta dinámica regulatoria se sumaron limitaciones de capacidad de las terminales en toda la isla entre enero y mayo de 2026. El volumen de fueloil gestionado localmente cayó aproximadamente un 35% interanual, de unas 382,000 toneladas métricas en 2025 a 247,000 toneladas métricas en 2026. En cambio, la demanda de DMA creció con fuerza, pasando de unas 150,000 toneladas métricas en el período de enero a abril de 2025 a 247,000 toneladas métricas durante los mismos meses de 2026. Durante este período de disponibilidad limitada de almacenamiento, se recurrió a puntos logísticos alternativos para gestionar los flujos de suministro, entre ellos la empresa de comercialización de energía Alkagesta, que dispone de casi 300,000 metros cúbicos de capacidad de almacenamiento local y utilizó sus instalaciones de Delimara para mantener la disponibilidad de combustible.
Cómo afrontar los cuellos de botella operativos y de infraestructura
A medida que el ecosistema de suministro de la isla avanza hacia la normalización, los participantes del mercado siguen afrontando desafíos operativos ligados al envejecimiento de las infraestructuras. Las instalaciones de suministro de combustible marítimo más antiguas de Malta presentan limitaciones físicas para manipular calidades alternativas de combustible, especialmente en lo relativo a los requisitos de segregación de tanques y los protocolos específicos de manipulación. Darren Axisa, director de Alkagesta en Malta, señaló que la estabilidad del mercado local dependía en gran medida de asegurar rutas de entrega alternativas para los combustibles requeridos, y subrayó que el control de la flexibilidad operativa en el acceso a las terminales y en los flujos de productos conformes con la normativa sigue siendo un factor competitivo primordial para los proveedores regionales.
Las presiones estructurales en Malta reflejan reajustes competitivos más amplios que se están produciendo en los corredores marítimos europeos. Los recargos por cumplimiento normativo provocaron una caída interanual del 25% en los volúmenes de combustible marítimo suministrados en Róterdam durante el primer trimestre, mientras que la vecina Amberes registró un aumento del 16% en sus volúmenes a medida que los operadores de buques ajustaban sus escalas portuarias. Al mismo tiempo, la Autoridad Portuaria de Gibraltar destacó los riesgos de que las estrictas normas europeas sobre energías renovables desvíen la actividad de suministro de combustible marítimo hacia instalaciones situadas fuera de la UE, especialmente dado que las alternativas de combustibles sostenibles siguen cotizando con primas superiores a $700 por tonelada respecto a las calidades de combustible convencionales.
Los expertos del sector subrayan que mantener la posición de Malta como nodo de suministro de combustible marítimo en el Mediterráneo dependerá menos del volumen total de almacenamiento —que ya supera las necesidades nacionales— y más de la mejora de la eficiencia portuaria y la gobernanza operativa. Entre los objetivos clave de modernización de las infraestructuras figuran la mejora de los caudales de bombeo, la disponibilidad de atraques, las capacidades de las gabarras y los procesos digitales de despacho. Alkagesta, que opera en Malta desde 2018, vio crecer sus volúmenes mundiales de comercialización de aproximadamente 5.2 millones de toneladas métricas en 2023 a más de 8.7 millones de toneladas métricas en 2025, lo que refleja una tendencia más amplia hacia la integración del suministro físico con la comercialización de materias primas y la gestión del cumplimiento normativo.
Cobertura relacionada reciente
Fuente & verificación
- Editor original
- Alkagesta
- Publicación de la fuente
- 26 Aug 2026, 13:06
- Fecha de consulta
- 02 Sept 2026, 14:37
- Estado de verificación
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/malta-bunkering-market-2026-infrastructure-compliance/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Temas
Boletín
Pure Crude Trading — Informe de mercado y comercio
Un boletín conciso sobre la actualidad de las materias primas, la energía, el fuelóleo, el suministro de combustible a buques y el transporte marítimo, dirigido a comerciantes, intermediarios, operadores y analistas. Sin asesoramiento para operar ni sensacionalismo.
Utilizamos su dirección únicamente para enviarle el boletín. Puede cancelar la suscripción en cualquier momento.