Europäische Benzinmärkte im August stark angespannt durch Störungen auf dem Rhein und Defizite bei Mischkomponenten
Die europäischen Benzinpreise stiegen im August 2026 sprunghaft an, da historisch niedrige Wasserstände auf dem Rhein den Abtransport per Binnenschiff blockierten und Defizite bei hochoktanigen Komponenten die Mischaktivitäten einschränkten.
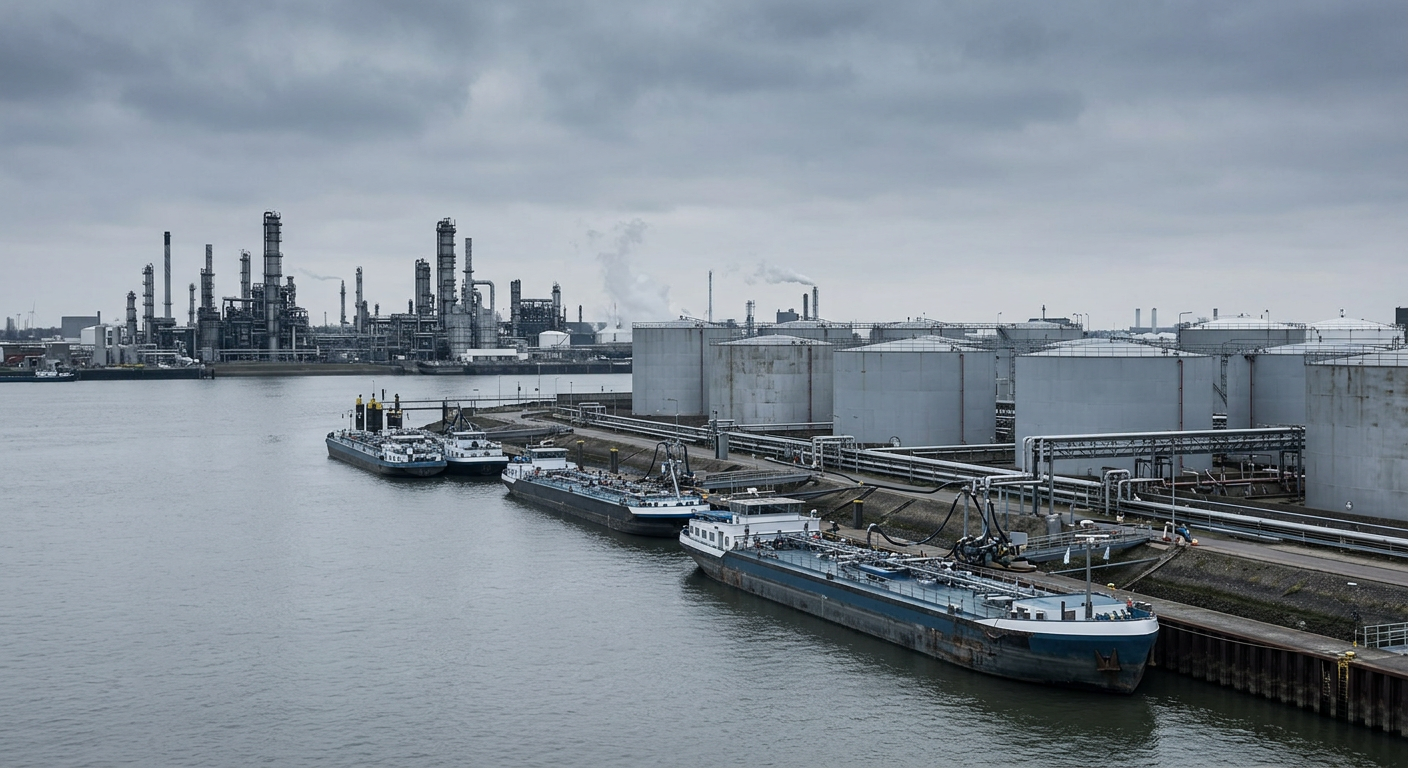
Der physische Benzinmarkt in Europa verzeichnete im August 2026 eine erhebliche Knappheit bei kurzfristig verfügbaren Mengen und eine ausgeprägte Backwardation, bedingt durch strukturelle Defizite bei hochoktanigen Komponenten und schwere Störungen der Binnenlogistik. Laut einer Marktanalyse von Alkagesta erreichten die Bewertungen für physische Eurobob-E5-Binnenschiffsladungen in Nordwesteuropa am 21. August einen Höchststand von 1.141,00 US-Dollar je Tonne, während die Prämie des Kassapreises gegenüber dem Frontmonatsswap am 14. August auf 130,50 US-Dollar je Tonne stieg. Entscheidungen regionaler Raffineriebetreiber zur Produktausbeute schränkten die Verfügbarkeit zusätzlich ein, da die Anlagen durchgehend margenstärkere Mitteldestillate gegenüber leichten Fraktionen bevorzugten. Dadurch sank die kumulierte europäische Benzinproduktion gegenüber dem Vorjahr um 2,1 Prozent auf 47,18 Millionen Tonnen.
Schwerwiegende logistische Einschränkungen entlang des Rheins waren ein wesentlicher Treiber der Marktverknappung. Der Wasserstand am Engpass Kaub fiel am 14. August auf ein historisches Tief von 6 Zentimetern, wodurch die zulässige Beladung der Schiffe auf etwa 25 Prozent der Standardkapazität sank. Infolgedessen stiegen die Binnenschiffsfrachtraten zwischen dem Umschlagzentrum Amsterdam-Rotterdam-Antwerpen und Basel in der Schweiz drastisch von 35 Euro je Tonne Anfang Juni auf 276,67 Euro je Tonne am 14. August. Dieser Zusammenbruch des Transports brachte die Kraftstofflieferungen auf dem Wasserweg in die Absatzmärkte der Schweiz und Süddeutschlands faktisch zum Erliegen und zwang Händler, auf kapazitätsbeschränkte Schienen- und Straßenlogistiknetze auszuweichen.
Dieser Ausfall der Binnentransporte führte dazu, dass sich Fertigbenzin an küstennahen Lagerstandorten ansammelte. Die Bestände im Raffineriezentrum Amsterdam-Rotterdam-Antwerpen stiegen in der Woche bis zum 13. August gegenüber der Vorwoche um 6,15 Prozent auf 846.000 Tonnen und erhöhten sich bis zur Woche zum 20. August weiter auf 877.000 Tonnen. Zusätzlich zu diesen Problemen bei der Verteilung des Angebots blieben die Kosten der Komponenten für die Mischung fertiger Benzinsorten stark überhöht. Die CIF-ARA-Toluolprämien gegenüber Eurobob-E5-Frontmonatsswaps wurden am 10. August mit bis zu 344,50 US-Dollar je Tonne bewertet, während die Prämien für FOB-Rotterdam-Reformat-Binnenschiffsladungen am 14. August 242,75 US-Dollar je Tonne erreichten. Diese hohen Aromatenpreise drückten die operativen Margen und zwangen Mischbetriebe, an restriktiven Beschaffungsstrategien zur Deckung des unmittelbaren Bedarfs festzuhalten.
In Südeuropa hielten ein starker saisonaler Tourismus und unbestätigte Senkungen der Raffineriedurchsätze im Mittelmeerraum die extreme Knappheit am kurzfristigen Spotmarkt aufrecht. Die spanische Benzinnachfrage stieg im zweiten Quartal gegenüber dem Vorjahr um 6 Prozent auf 1,90 Millionen Tonnen und erreichte damit den höchsten Verbrauch des Landes in einem zweiten Quartal seit 2003. Obwohl die spanischen Raffinerien ihre Benzinproduktion im Quartal gegenüber dem Vorjahr um 28 Prozent auf 2,72 Millionen Tonnen erhöhten, verringerte der Verbleib von Mengen im heimischen Markt die spanischen Exporte um 37 Prozent auf 941.000 Tonnen und senkte die Nettoimporte angesichts eines vollständigen Ausfalls der Lieferungen aus dem Vereinigten Königreich um 83 Prozent auf 119.000 Tonnen. Die Bewertungen für FOB-Mittelmeer-Seeladungen von bleifreiem Superbenzin stiegen von 1.109,25 US-Dollar je Tonne am 10. August auf einen Höchststand von 1.186,75 US-Dollar je Tonne am 21. August, wobei die Prämien für kurzfristige Kassalieferungen gegenüber M1-Swaps 140,50 US-Dollar je Tonne erreichten. Der Papiermarktspread zwischen dem Mittelmeerraum und Nordeuropa weitete sich am 20. August auf 35 US-Dollar je Tonne aus und schuf damit Anreize für Ersatzlieferungen von Nord nach Süd.
Handelsarbitragen und Umstellung auf Winterspezifikationen
Die transatlantische Papiermarktarbitrage von Nordwesteuropa in die Vereinigten Staaten blieb im gesamten August unrentabel, wobei sich der RBOB-EBOB-Spread für September von 8,601 Cent je Gallone am 12. August auf 3,655 Cent je Gallone am 20. August verengte. Physische Verschiffungen zur Erfüllung von Terminkontrakten ließen die verladenen transatlantischen Mengen jedoch bis zum 19. August gegenüber dem Vormonat um 291.000 Tonnen auf 907.000 Tonnen steigen. Im selben Zeitraum prognostizierte Brasilien für August Benzinimporte von 600.534 Kubikmetern, wobei die Niederlande mit einem Anteil von 48 Prozent als wichtigster Lieferant fungierten, wie im Bericht von Alkagesta zum europäischen Benzinmarkt dargelegt.
Mit Blick auf die weitere Entwicklung erwarten die Marktteilnehmer eine mögliche Entspannung durch die Umstellung der umweltbezogenen Kraftstoffstandards und veränderte Flussbedingungen. Die Wassertiefe des Rheins bei Kaub erholte sich Ende August auf 73 Zentimeter, allerdings folgt die Erholung der Binnenschiffslogistik auf erneute Niederschläge üblicherweise mit einer Verzögerung von mehreren Wochen. Während die Bevorzugung von Mitteldestillaten bei der Raffinerieausbeute das knappe Angebot an leichten Fraktionen voraussichtlich bis Anfang September aufrechterhalten wird, ermöglicht die Umstellung auf Benzin mit Winterspezifikation – vorgesehen für den 7. September bei Seeladungen und den 16. September bei Binnenschiffsladungen – höhere Flüchtigkeitsparameter und verringert die Einschränkungen beim Mischen. Darüber hinaus zeigt die Wirtschaftlichkeit der Papiermarktarbitrage für den Herbst Anzeichen einer Verbesserung, wobei sich der transatlantische RBOB-EBOB-Spread für Oktober auf 15,351 Cent je Gallone ausweitete.
Aktuelle Berichterstattung zu verwandten Themen
Quelle & Verifizierung
- Ursprünglicher Herausgeber
- Alkagesta
- Veröffentlichung der Quelle
- 27 Aug 2026, 10:36
- Abgerufen
- 02 Sept 2026, 14:34
- Verifizierungsstatus
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/european-gasoline-market-outlook-august-2026/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Newsletter
Pure Crude Trading — Markt- und Handelsbriefing
Ein kompaktes Briefing zu Entwicklungen in den Bereichen Rohstoffe, Energie, Heizöl, Bunkergeschäft und Schifffahrt — verfasst für Händler, Makler, Betreiber und Analysten. Keine Handelsberatung, keine Übertreibungen.
Wir verwenden Ihre Adresse ausschließlich zum Versand des Briefings. Sie können sich jederzeit abmelden.