Світовий ринок нафти долає надлишок нафтохімічних потужностей за підтримки попиту на змішування бензину
Світові ринки нафти стикаються зі структурним спадом у нафтохімії, який урівноважує високий попит на змішування бензину, тоді як надлишкова пропозиція та закриття заводів змінюють міжнародні арбітражні маршрути.
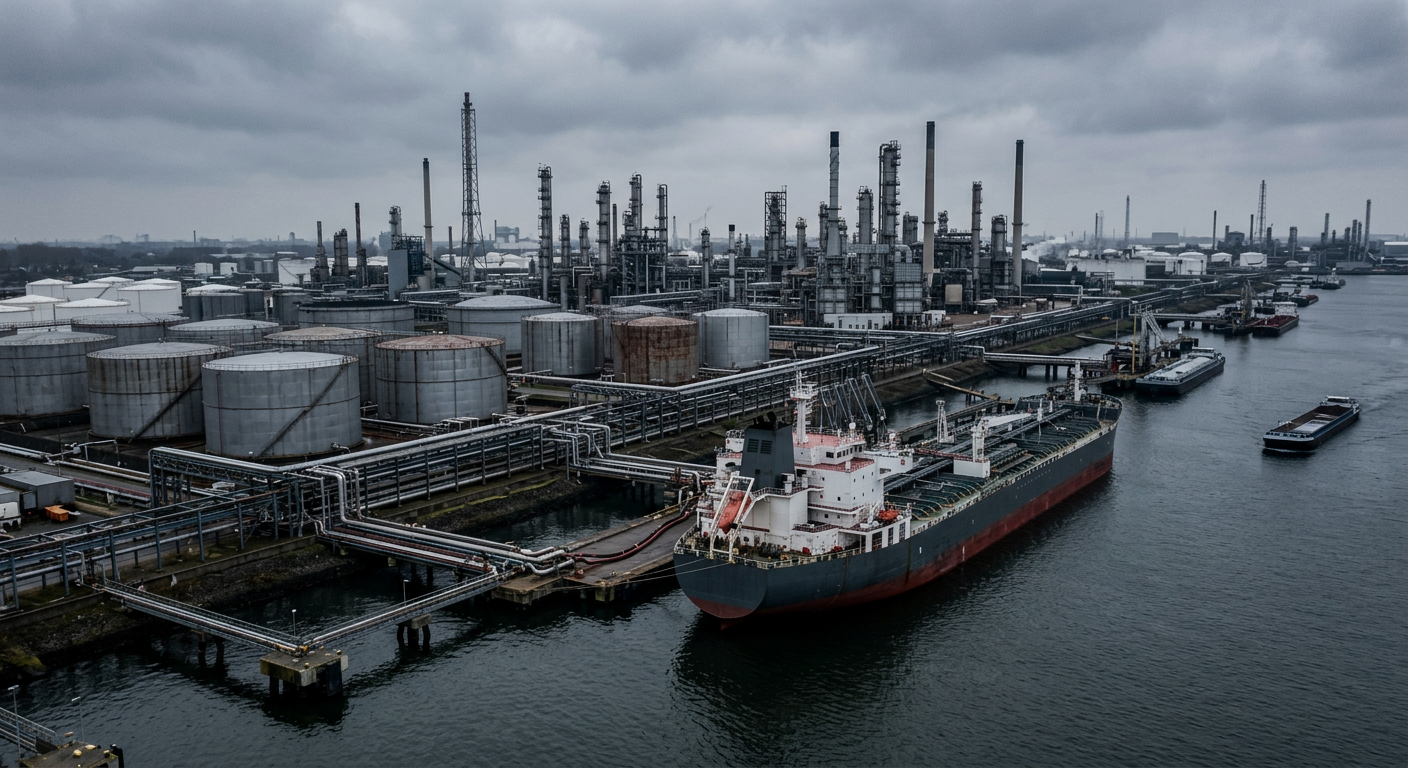
Світові ринки нафти перебувають під впливом виразної суперечності між пригніченим попитом на нафтохімічну сировину та потужною підтримкою з боку сегмента змішування бензину. Згідно з аналізом ринку, опублікованим Alkagesta, структурний надлишок пропозиції у виробництві олефінів різко скоротив маржу нафтохімічного крекінгу в Європі та Азії, хоча висока рентабельність змішування бензину забезпечує критично важливу нижню межу цін на фізичні партії товару.
Спад у нафтохімічній переробці значною мірою зумовлений масштабним введенням потужностей на початкових ланках виробництва в Азії. Потужності Китаю з виробництва етилену зросли з приблизно 40 мільйонів тонн у 2021 році до орієнтовно 66 мільйонів тонн до 2025 року, а до 2028 року прогнозується введення в експлуатацію ще 32 мільйонів тонн. Оцінка понад 120 випадків закриття хімічних виробництв із 2022 року свідчить, що раціоналізація спочатку торкнулася потужностей із виробництва проміжних ароматичних продуктів — таких як стирол, кумол і фенол, — а не первинних установок парового крекінгу, виснажуючи потужності середніх ланок виробничого ланцюга в центрах виробництва з високими витратами.
Регіональні умови роботи відображають цей стійкий тиск на маржу. Європейські крекінгові установки, що залежать від нафти, мають структурні недоліки порівняно із закордонними установками на газовій сировині — етані; ситуацію ускладнюють високі енергетичні витрати та регуляторне навантаження. В Азії раціоналізація потужностей прискорюється: Японія скорочує кількість діючих етиленових установок із 12 до восьми, що означає зменшення загальнонаціональних потужностей на 30%. Хоча під час тимчасових перебоїв у постачанні спреди переробки нафти за азійськими ціновими орієнтирами ненадовго зросли до чотирирічного максимуму — приблизно $173 за тонну понад ціну сирої нафти Brent, — фундаментальний надлишок пропозиції й надалі обмежує рівні завантаження потужностей.
Маржа змішування та зміна арбітражної динаміки
На противагу млявому попиту з боку хімічної промисловості, змішування бензину стало ключовим напрямом збуту потоків нафти. Ринкові дані зафіксували зростання спреду між бензином і нафтою за контрактами найближчого місяця до 21-місячного максимуму в $269.20 за тонну в середині травня 2026 року, після чого наприкінці місяця він знизився до $244 за тонну. За вартості нафти як компонента змішування до $250 за тонну спотові премії на окремі легкі та важкі сорти сягали $100 за тонну понад базові рівні.
Ця динаміка докорінно змінила міжбасейнові торговельні потоки. Хоча після шоків пропозиції та на тлі низьких запасів бензину трансатлантичні й східні арбітражні коридори розширилися, наприкінці травня спред Схід—Захід звузився до $25–$29 за тонну. Таке скорочення цінової різниці зробило далекомагістральні морські перевезення до Азії економічно невигідними, фактично утримуючи європейську продукцію в межах Атлантичного басейну. Перебої з постачанням із Близького Сходу спонукали торговельні компанії, зокрема Alkagesta, використовувати судна класу Medium Range (MR) для доставки європейських партій азійським покупцям задля виконання зобов’язань із постачання.
Ширше торговельне середовище також зазнає структурних змін, оскільки державні національні нафтові компанії розширюють власні торговельні можливості, зменшуючи спотову ліквідність для незалежних учасників. На тлі тривалої геополітичної нестабільності, що впливає на енергетичну інфраструктуру в Європі та на Близькому Сході, учасники ринку дедалі більше покладаються на крекінгові установки з гнучким вибором сировини, здатні перемикатися між нафтою, бутаном і зрідженим нафтовим газом (LPG), щоб пом’якшувати вплив ринкових коливань.
Нещодавні матеріали за темою
Джерело & перевірка
- Первинний видавець
- Alkagesta
- Дата публікації джерела
- 26 Aug 2026, 13:07
- Дата отримання
- 02 Sept 2026, 14:36
- Статус перевірки
- verified source
Прочитати оригінальний матеріал
Reported from material published by Alkagesta (https://alkagesta.com/global-naphtha-market-2026-petrochemical-demand/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Інформаційна розсилка
Pure Crude Trading — Огляд ринку й торгівлі
Стислий огляд подій на ринках сировинних товарів, енергоносіїв, мазуту, бункерування та судноплавства — для трейдерів, брокерів, операторів і аналітиків. Без торговельних порад і ажіотажу.
Ми використовуємо вашу адресу лише для надсилання огляду. Відписатися можна будь-коли.