Європейські ринки бензину зіткнулися з гострим дефіцитом у серпні на тлі порушення перевезень Рейном і нестачі компонентів змішування
Ціни на бензин у Європі різко зросли в серпні 2026 року, оскільки історично низький рівень води в Рейні заблокував прохід барж, а дефіцит високооктанових компонентів обмежив змішування.
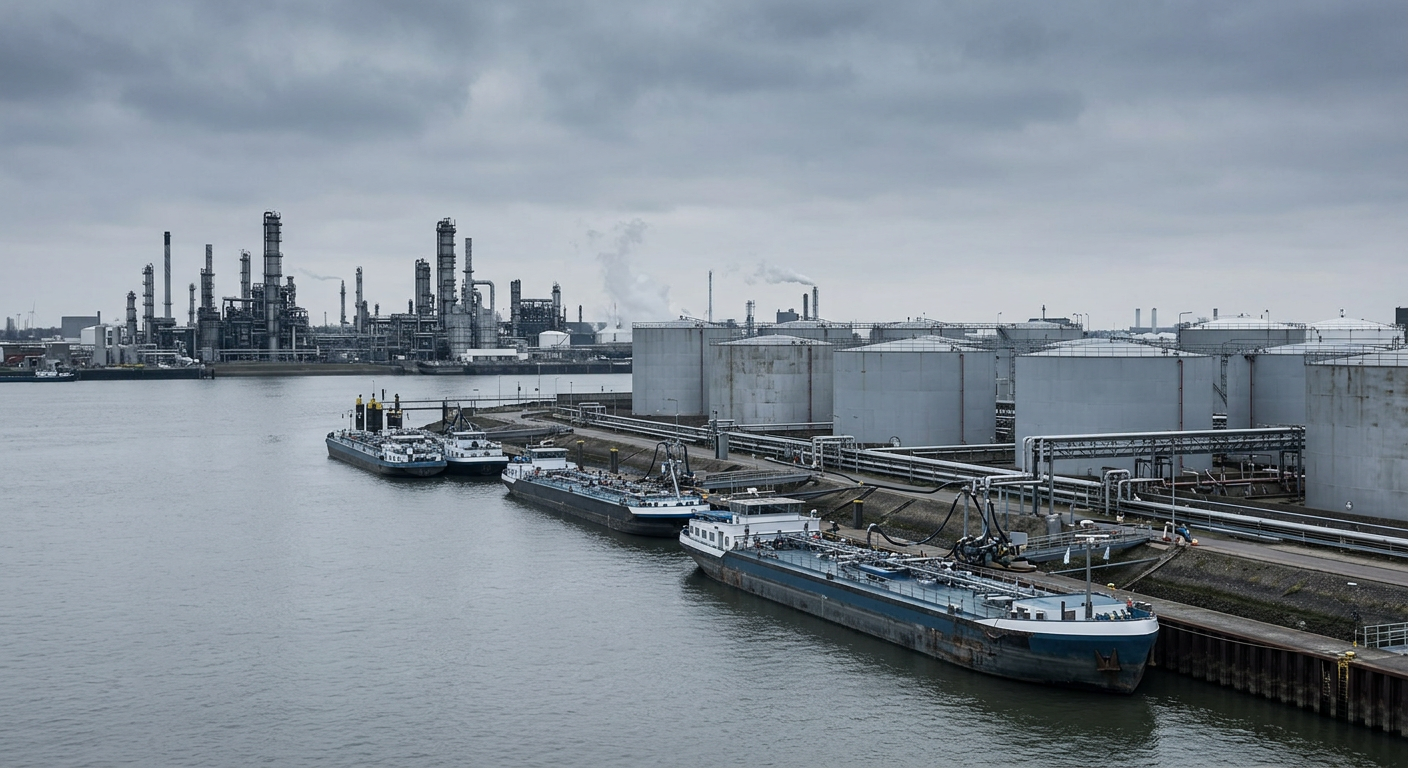
На фізичному ринку бензину в Європі протягом серпня 2026 року спостерігалися значний дефіцит пропозиції з найближчими строками постачання та глибока беквордація під тиском структурного дефіциту високооктанових компонентів і серйозних порушень внутрішньої логістики. За даними ринкового аналізу Alkagesta, оцінки вартості фізичних баржових партій Eurobob E5 у Північно-Західній Європі 21 серпня сягнули максимуму $1,141.00 за метричну тонну, тоді як премія спотової ціни до свопу найближчого місяця 14 серпня підскочила до $130.50 за метричну тонну. Рішення регіональних нафтопереробників щодо виходу продукції додатково обмежували доступність, оскільки заводи послідовно віддавали перевагу більш маржинальним середнім дистилятам перед легкими фракціями, внаслідок чого сукупне виробництво бензину в Європі скоротилося на 2.1 відсотка рік до року, до 47.18 мільйона метричних тонн.
Серйозні логістичні обмеження на Рейні стали одним із головних чинників напруженості на ринку. Рівень води на вузькій ділянці біля Кауба 14 серпня впав до історичного мінімуму 6 сантиметрів, скоротивши допустиме завантаження суден приблизно до 25 відсотків стандартної місткості. Як наслідок, тарифи на баржовий фрахт між хабом Амстердам–Роттердам–Антверпен і Базелем у Швейцарії різко зросли з €35 за метричну тонну на початку червня до €276.67 за метричну тонну 14 серпня. Цей транспортний збій фактично зупинив водні перевезення пального на ринки призначення у Швейцарії та південній Німеччині, змусивши трейдерів переорієнтуватися на залізничні й автомобільні логістичні мережі з обмеженою пропускною спроможністю.
Цей збій внутрішніх перевезень спричинив накопичення готового бензину в прибережних сховищах. Запаси в нафтопереробному центрі Амстердам–Роттердам–Антверпен за тиждень, що завершився 13 серпня, зросли на 6.15 відсотка проти попереднього тижня, до 846,000 метричних тонн, а за тиждень, що завершився 20 серпня, збільшилися ще більше — до 877,000 метричних тонн. Ці проблеми розподілу постачання посилювалися тим, що вартість компонентів для змішування готових марок залишалася суттєво завищеною. Премії на толуол на умовах CIF ARA до свопів Eurobob E5 найближчого місяця 10 серпня оцінювалися на рівні до $344.50 за метричну тонну, тоді як премії на баржові партії реформату на умовах FOB Роттердам 14 серпня сягнули $242.75 за метричну тонну. Ці високі ціни на ароматичні компоненти стискали операційну маржу та змушували виробників бензинових сумішей дотримуватися обмежувальних стратегій закупівель лише для покриття поточних потреб.
У Південній Європі активний сезонний туризм у поєднанні з непідтвердженими скороченнями завантаження середземноморських НПЗ підтримував надзвичайний дефіцит на спотовому ринку з найближчими строками постачання. Попит на бензин в Іспанії у другому кварталі зріс на 6 відсотків рік до року, до 1.90 мільйона метричних тонн, що стало найвищим рівнем споживання у другому кварталі в країні з 2003 року. Хоча іспанські НПЗ протягом кварталу збільшили виробництво бензину на 28 відсотків рік до року, до 2.72 мільйона метричних тонн, утримання продукції на місцевому ринку скоротило іспанський експорт на 37 відсотків, до 941,000 метричних тонн, і зменшило чистий імпорт на 83 відсотки, до 119,000 метричних тонн, на тлі повного припинення постачання з Великої Британії. Оцінки вартості танкерних партій неетильованого бензину преміумкласу на умовах FOB Середземномор’я зросли з $1,109.25 за метричну тонну 10 серпня до пікового рівня $1,186.75 за метричну тонну 21 серпня, а премії спотової ціни найближчого постачання до свопу M1 сягнули $140.50 за метричну тонну. Спред на ринку деривативів між Середземномор’ям і Північною Європою 20 серпня розширився до $35 за метричну тонну, стимулюючи потоки замісних танкерних партій із півночі на південь.
Торговельний арбітраж і перехід на зимові специфікації
Трансатлантичний арбітраж на ринку деривативів із Північно-Західної Європи до Сполучених Штатів залишався економічно невигідним протягом усього серпня, причому вересневий спред RBOB-EBOB звузився з 8.601 цента за галон 12 серпня до 3.655 цента за галон 20 серпня. Однак фізичні відвантаження для виконання зобов’язань за строковими контрактами збільшили завантажені обсяги для трансатлантичних перевезень на 291,000 метричних тонн порівняно з попереднім місяцем, до 907,000 метричних тонн станом на 19 серпня. За той самий період Бразилія прогнозувала імпорт бензину в серпні в обсязі 600,534 кубічних метрів, а основним постачальником виступали Нідерланди з часткою 48 відсотків, як зазначено у звіті Alkagesta про європейський ринок бензину.
Надалі учасники ринку очікують можливого послаблення напруженості в міру переходу екологічних стандартів пального та зміни умов на річці. Наприкінці серпня рівень води в Рейні біля Кауба відновився до 73 сантиметрів, хоча відновлення баржової логістики зазвичай відстає від відновлення рівня води завдяки опадам на кілька тижнів. Хоча пріоритет середніх дистилятів у структурі виходу продукції нафтопереробки, ймовірно, підтримуватиме дефіцит пропозиції легких фракцій до початку вересня, перехід на бензин зимової специфікації — запланований на 7 вересня для танкерних партій і на 16 вересня для баржових — дозволить вищі параметри леткості та зменшить обмеження змішування. Крім того, економіка арбітражу на ринку деривативів демонструє ознаки поліпшення на осінь: жовтневий трансатлантичний спред RBOB-EBOB розширився до 15.351 цента за галон.
Нещодавні матеріали за темою
Джерело & перевірка
- Первинний видавець
- Alkagesta
- Дата публікації джерела
- 27 Aug 2026, 10:36
- Дата отримання
- 02 Sept 2026, 14:34
- Статус перевірки
- verified source
Прочитати оригінальний матеріал
Reported from material published by Alkagesta (https://alkagesta.com/european-gasoline-market-outlook-august-2026/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Інформаційна розсилка
Pure Crude Trading — Огляд ринку й торгівлі
Стислий огляд подій на ринках сировинних товарів, енергоносіїв, мазуту, бункерування та судноплавства — для трейдерів, брокерів, операторів і аналітиків. Без торговельних порад і ажіотажу.
Ми використовуємо вашу адресу лише для надсилання огляду. Відписатися можна будь-коли.