Світові ринки мазуту зазнають серйозних перебоїв через вузькі місця на морських шляхах і транспортні обмеження на Рейні
Серйозні логістичні обмеження в ключових вузьких місцях морських шляхів і критично низький рівень води в Рейні змінюють динаміку світової пропозиції мазуту та цінові спреди.
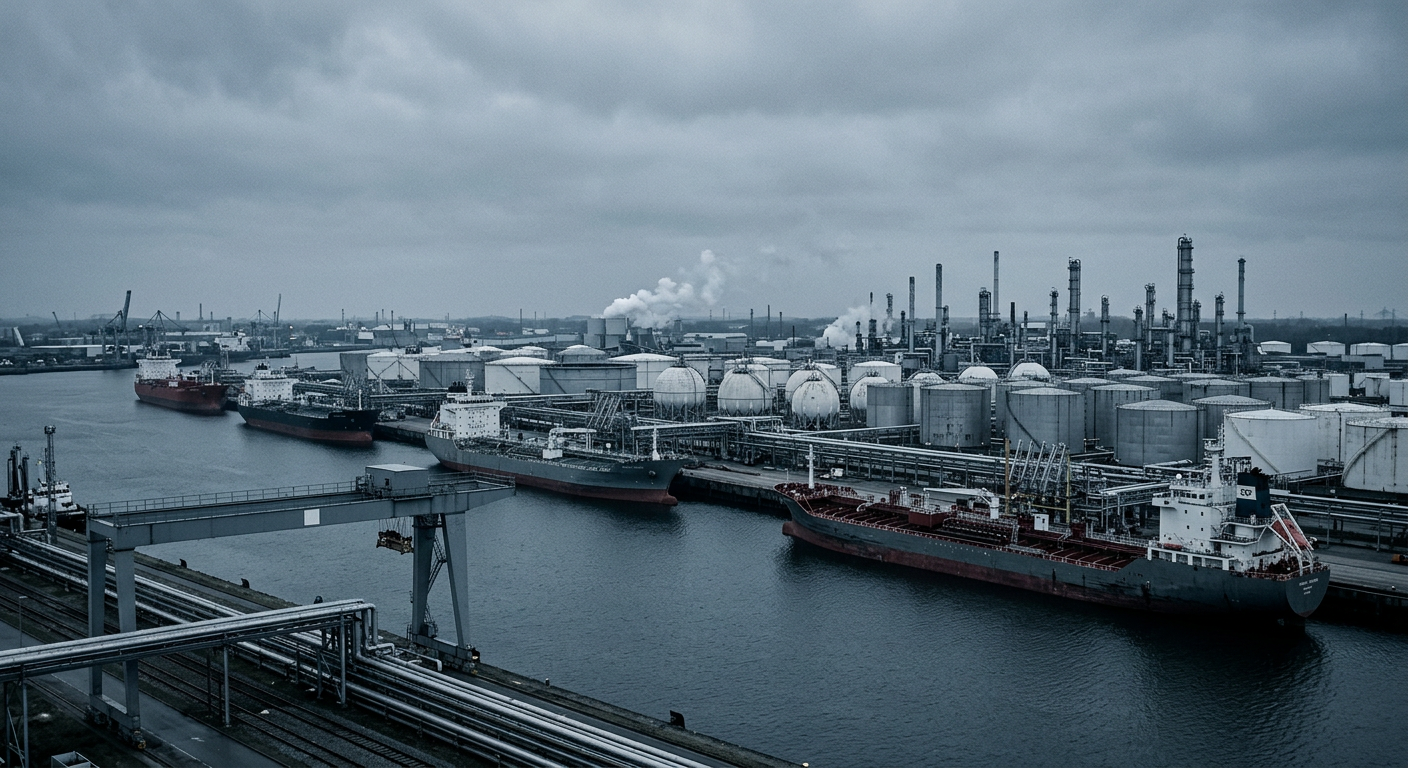
Світові енергетичні ринки стикаються із серйозними операційними обмеженнями, оскільки геополітичні суперечності та збої у внутрішній логістиці порушують перевезення мазуту. Кількість суден, що пройшли через Ормузьку протоку, скоротилася до 13 9 серпня після удару по танкеру, пов’язаному з ADNOC, тоді як кількість суден у Баб-ель-Мандебській протоці раніше того самого тижня впала до мінімуму 2026 року — 16 суден. Дипломатичні зусилля між Сполученими Штатами та Іраном зайшли в глухий кут, оскільки обидві сторони вимагають відшкодування воєнних збитків, через що ключові транзитні коридори залишаються в умовах тривалої операційної невизначеності.
У Європі внутрішній водний транспорт перебуває під гострим тиском: рівень води на гідрологічному посту Кауб на Рейні 10 серпня впав до 16 см, а прогнози вказують на його зниження до 4 см до 14 серпня. Оператори барж були змушені скоротити завантаження до 15–20% вантажопідйомності, перевозячи приблизно 250 метричних тонн за рейс. Унаслідок цього важкий мазут залишається заблокованим у прибережних нафтопереробних центрах, що спричинило стрибок запасів у регіоні Амстердам—Роттердам—Антверпен (ARA) на 24.69% у тижневому вимірі, до 707,000 метричних тонн за період, що завершився 6 серпня.
Волатильність цін на нафту та дефіцит на фізичному ринку безпосередньо позначилися на ціноутворенні еталонних сортів. Найближчі жовтневі ф’ючерси на Brent на ICE різко коливалися: 4 серпня вони впали більш ніж на 5%, до $79.36/бар., а 7 серпня відновилися до $83.55/бар. на тлі призупинення переговорів. Фізичні ринки відобразили посилення занепокоєння щодо постачання: 4 серпня після влучання снаряда поблизу Хасаба, Оман, диференціал Platts cash Dubai сягнув премії $7.49/бар. до ф’ючерсів того самого місяця. У Сінгапурі до 7 серпня ціна високосірчистого мазуту (HSFO) в’язкістю 380 сСт на умовах FOB досягла $554.26/метричну тонну, а суднове паливо із вмістом сірки 0.5% подорожчало до $743.76/метричну тонну, тоді як сінгапурський спред Hi-5 3 серпня розширився до багаторічного максимуму $225.93/метричну тонну.
Регіональна динаміка пропозиції та попиту
Дані, зібрані Alkagesta, свідчать про суттєві зміни в азійських ланцюгах постачання: до 29 липня поставки мазуту з Близького Сходу до Сінгапуру майже потроїлися в тижневому вимірі, до 328,878 метричних тонн, переважно завдяки надходженням із Саудівської Аравії, Іраку та Об’єднаних Арабських Еміратів. Комерційні запаси важких дистилятів у Сінгапурі до 5 серпня зросли на 8%, до 19.58 мільйона барелів, попри падіння тижневого експорту мазуту на 57.4%, до річного мінімуму 150,139 метричних тонн. Водночас липневі продажі бункерного палива в Сінгапурі скоротилися на 3.7% у місячному вимірі, до 4.44 мільйона метричних тонн, оскільки підвищені спотові премії спонукали покупців переорієнтовувати попит на суднове паливо з найближчими строками постачання на альтернативні регіональні центри, такі як Чжоушань і Порт-Кланг.
Пропозиція високосірчистого мазуту в Європі отримала підтримку завдяки арбітражним поставкам із Західної півкулі: протягом серпня до Північно-Західної Європи заплановано надходження 394,441 метричної тонни з Мексики, Колумбії та Венесуели. Натомість пропозиція низькосірчистих компонентів для розрідження залишається обмеженою через високу маржу виробництва середніх дистилятів на НПЗ та вищу сірчистість регіональної нафтової сировини. Наголошуючи на ширшому впливі на морські перевезення, Mithat Çiftçioğlu, директор із дистрибуції суднового палива в Alkagesta Singapore, заявив, що, доки Ормузька протока залишається закритою, головним ризиком для міжнародного судноплавства є доступ до палива, а не ціни на нафту; цю тему докладніше висвітлено в прогнозі Alkagesta щодо ринку мазуту.
На Близькому Сході запаси важких дистилятів у Фуджейрі до 3 серпня збільшилися на 8.6%, до 3.787 мільйона барелів, продемонструвавши перше зростання за чотири тижні, оскільки місцеві НПЗ наростили виробництво під час короткочасного послаблення регіональної напруженості. Однак очікується, що структурний дефіцит зберігатиметься в усьому світі. Очікується, що стійко високий крек-спред дизельного палива та обмежена пропозиція низькосірчистих компонентів утримуватимуть сінгапурський спред Hi-5 вище $200/метричну тонну протягом третього кварталу, тоді як серйозні обмеження внутрішніх перевезень Рейном загрожують розширенням цінових спредів між прибережними європейськими центрами та внутрішніми споживчими ринками.
Нещодавні матеріали за темою
Джерело & перевірка
- Первинний видавець
- Alkagesta
- Дата публікації джерела
- 26 Aug 2026, 16:24
- Дата отримання
- 02 Sept 2026, 14:34
- Статус перевірки
- verified source
Прочитати оригінальний матеріал
Reported from material published by Alkagesta (https://alkagesta.com/fuel-oil-market-outlook-august-2026-choke-point-pressures/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Інформаційна розсилка
Pure Crude Trading — Огляд ринку й торгівлі
Стислий огляд подій на ринках сировинних товарів, енергоносіїв, мазуту, бункерування та судноплавства — для трейдерів, брокерів, операторів і аналітиків. Без торговельних порад і ажіотажу.
Ми використовуємо вашу адресу лише для надсилання огляду. Відписатися можна будь-коли.