Piața globală a naftei navighează între excedentul petrochimic și sprijinul cererii pentru amestecuri de benzină
Piețele globale ale naftei se confruntă cu un ciclu descendent structural în sectorul petrochimic, contrabalansat de cererea puternică pentru amestecuri de benzină, în timp ce supraoferta și închiderile de instalații remodelează rutele internaționale de arbitraj.
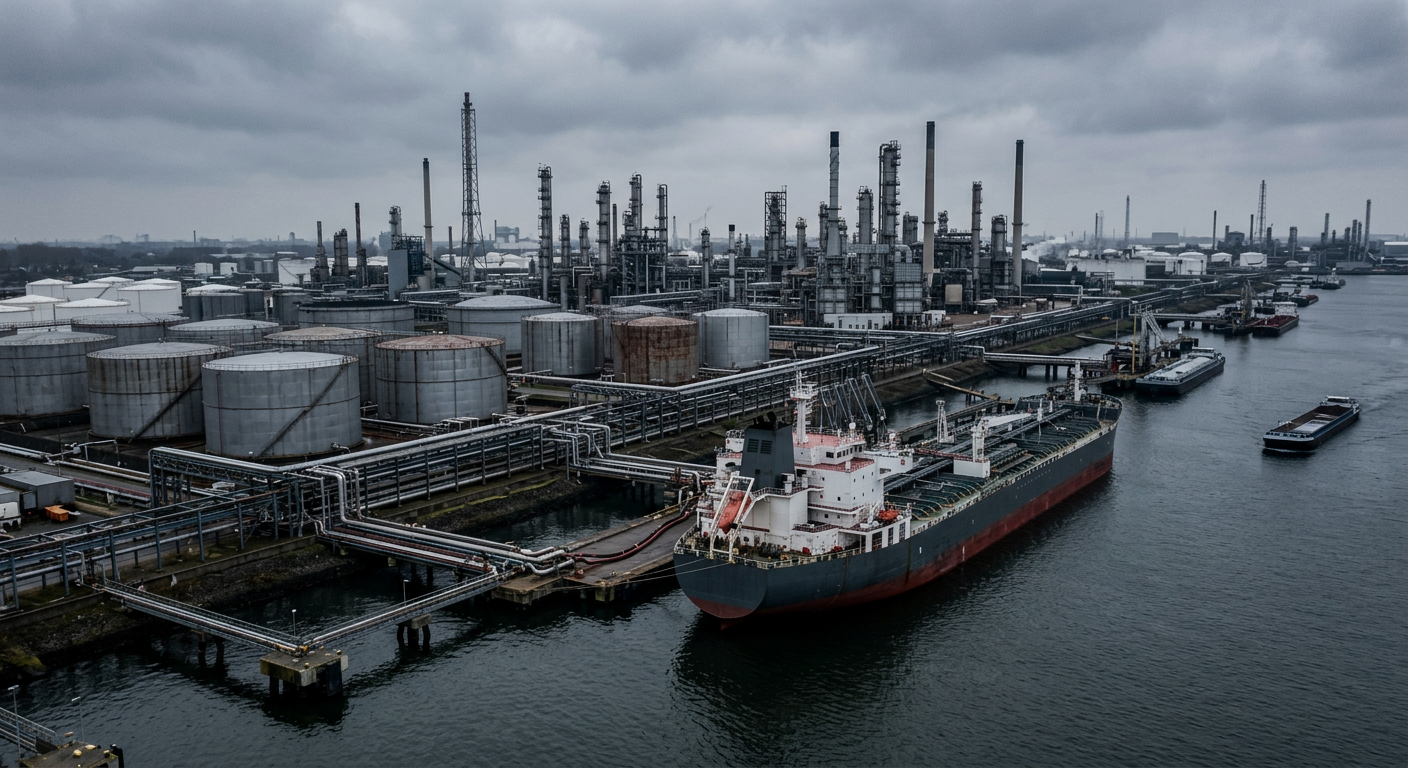
Piețele globale ale naftei navighează între două tendințe puternic divergente: cererea scăzută de materii prime petrochimice și sprijinul solid oferit de utilizarea în amestecurile de benzină. Potrivit unei analize de piață publicate de Alkagesta, supraoferta structurală din producția de olefine a comprimat sever marjele de cracare petrochimică în Europa și Asia, chiar dacă rentabilitatea ridicată a amestecurilor de benzină asigură un prag minim crucial al prețurilor pentru cargourile fizice.
Declinul prelucrării petrochimice provine în mare parte din extinderile masive de capacitate din amonte în Asia. Capacitatea de producție a etilenei din China a crescut de la aproximativ 40 de milioane de tone în 2021 la un nivel estimat de 66 de milioane de tone până în 2025, fiind preconizată punerea în funcțiune a încă 32 de milioane de tone până în 2028. O evaluare a peste 120 de închideri de instalații chimice începând din 2022 indică faptul că raționalizarea a afectat inițial activele de producție a intermediarilor aromatici — precum stirenul, cumenul și fenolul — mai degrabă decât instalațiile primare de cracare cu abur, erodând capacitatea din segmentul intermediar în centrele de producție cu costuri ridicate.
Condițiile regionale de operare reflectă această presiune persistentă asupra marjelor. Instalațiile europene de cracare dependente de naftă se confruntă cu dezavantaje structurale în comparație cu unitățile din străinătate care utilizează etan provenit din gaze, agravate de costurile ridicate ale energiei și de sarcinile de reglementare. În Asia, raționalizarea capacității se accelerează, Japonia reducându-și parcul activ de instalații de etilenă de la 12 unități în exploatare la opt — o reducere de 30% a capacității naționale. Deși diferențialele de referință asiatice dintre prețul naftei și cel al țițeiului au urcat pentru scurt timp la un maxim al ultimilor patru ani, de aproape $173 pe tonă peste țițeiul Brent, în timpul unor perturbări temporare ale aprovizionării, supraoferta de fond continuă să limiteze gradele de utilizare a capacității.
Marjele pentru amestecuri și dinamica în schimbare a arbitrajului
În contrast cu cererea slabă din industria chimică, prepararea amestecurilor de benzină a devenit un debușeu esențial pentru fluxurile de naftă. Datele de piață au consemnat atingerea de către diferențialul benzină-naftă pentru luna de livrare cea mai apropiată a unui maxim al ultimelor 21 de luni, de $269.20 pe tonă, la mijlocul lunii mai 2026, înainte de a coborî la $244 pe tonă la sfârșitul lunii. Cu valori ale naftei în amestecuri ajungând la $250 pe tonă, anumite sortimente ușoare și grele au obținut prime spot de până la $100 pe tonă peste nivelurile de bază.
Această dinamică a modificat fundamental fluxurile comerciale între bazine. Deși coridoarele de arbitraj transatlantic și către est s-au extins în urma șocurilor de ofertă și a stocurilor reduse de benzină, diferențialul Est-Vest s-a restrâns la un interval între $25 și $29 pe tonă la sfârșitul lunii mai. Această comprimare a prețurilor a făcut nerentabil transportul maritim pe distanțe lungi către Asia, menținând efectiv producția europeană în bazinul Atlanticului. Perturbările aprovizionării din Orientul Mijlociu au determinat firmele de tranzacționare, inclusiv Alkagesta, să utilizeze nave Medium Range (MR) pentru a livra cargouri europene cumpărătorilor asiatici, în vederea îndeplinirii obligațiilor de aprovizionare.
Peisajul comercial mai larg trece, de asemenea, prin schimbări structurale, pe măsură ce companiile petroliere naționale de stat își extind capacitățile interne de tranzacționare, reducând lichiditatea spot pentru participanții independenți. Pe fondul instabilității geopolitice persistente care afectează infrastructura energetică din Europa și Orientul Mijlociu, participanții la piață se bazează tot mai mult pe instalații de cracare cu flexibilitate în utilizarea materiilor prime, capabile să alterneze între naftă, butan și GPL, pentru a atenua impactul fluctuațiilor pieței.
Articole recente pe teme conexe
Sursă & verificare
- Editorul original
- Alkagesta
- Data publicării sursei
- 26 Aug 2026, 13:07
- Data accesării
- 02 Sept 2026, 14:36
- Starea verificării
- verified source
Reported from material published by Alkagesta (https://alkagesta.com/global-naphtha-market-2026-petrochemical-demand/). Paraphrased original coverage by the Pure Crude Trading editorial desk. Drafted with editorial AI assistance from the cited source and checked for factual consistency against it. It has not been independently reported by Pure Crude Trading.
Buletin informativ
Pure Crude Trading — Buletin de piață și comerț
Un buletin informativ concis despre evoluțiile din domeniul mărfurilor, energiei, păcurii, aprovizionării cu combustibil naval și transportului maritim — redactat pentru traderi, brokeri, operatori și analiști. Fără sfaturi de tranzacționare, fără exagerări.
Folosim adresa dumneavoastră doar pentru a vă trimite buletinul informativ. Vă puteți dezabona oricând.